
В октябре 2014 года на Московскую биржу были допущены 23 выпуска корпоративных еврооблигаций с расчетами в долларах США. Торговые лоты по новым бумагам стоили $100-200 тысяч, поэтому ажиотажного спроса на евробонды не наблюдалось. В сентябре 2015 года Мосбиржа решилась на реформу этого рынка в целях повышения его привлекательности для розничных инвесторов. Заручившись согласием эмитентов, торговая площадка раздробила лоты для большинства еврооблигаций до $1000 и привлекла для поддержки ликвидности маркетмейкеров, в числе которых – ФГ БКС, банк «Зенит» и «Открытие Брокер».
В Мосбирже надеялись, что из-за нестабильности курса рубля и низких ставок по валютным депозитам, возможность покупать евробонды лотами по $1000 заинтересует десятки тысяч потенциальных инвесторов, которые захотят открыть индивидуальные инвестиционные счета и получать пассивный купонный доход в валюте, обезопасив себя тем самым от рублевого риска. Однако обострение геополитической ситуации, падение цен на нефть и ожидания инвесторов касательно повышения процентной ставки в США в конце 2015 года привели к росту волатильности на долговом рынке, в результате чего действий начались массовые распродажи российских бумаг.
В настоящее время на Московской бирже обращаются уже 37 выпусков корпоративных облигаций, из которых 33 торгуются мелкими лотами номиналом в $1000. Тем не менее этот рынок остается низколиквидным: биржевые стаканы в большинстве случаев пустуют, как и в конце прошлого года. Представители брокерских компаний, выступающих маркетмейкерами на рынке «дробленых» корпоративных евробондов, склонны считать, что этому инструменту требуется время, чтобы проявить себя в полной мере. Невысокий спрос со стороны частных инвесторов они связывают с высокой волатильностью на валютном рынке, которая наблюдается с начала текущего года.
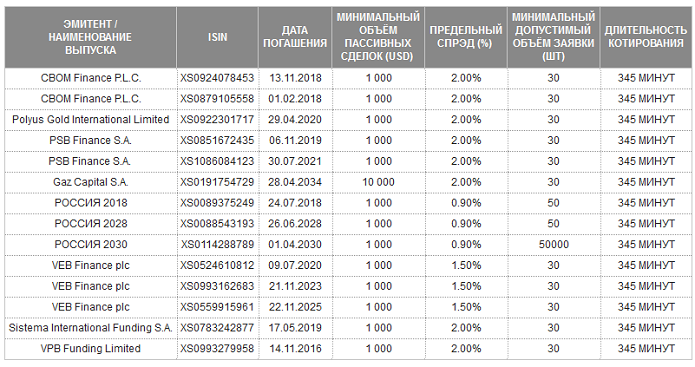
Обязательства маркетмейкеров по дробленым евробондам (источник: Московская биржа)
Алексей Твердохлеб, трейдер сектора еврооблигаций банка «Зенит» – одного из маркетмейкеров на этом рынке Мосбиржи, отметил в разговоре с Financial One, что не видит проблемы в пустых биржевых «стаканах» по «дробленым» евробондам. «У маркетмейкеров нет ежедневных обязательств по размещению заявок в «стакане». В хорошие дни, когда рынок стабилен, они могут поддержать ликвидность на этом рынке, в другие дни, когда отмечается повышенная волатильность, им это становится неинтересно. Кроме того, они могут сегодня выставить заявки по одной бумаге, а завтра – по другой», – заявил он.
Трейдер добавил, что сегодня «Зенит» сконцентрировался на евробондах «Газпром-2034», «Россия-2028», «ВЭБ-2020» и «Полюс Золото-2020». По его мнению, расплитованные еврооблигации вполне могут быть интересны для розничного инвестора, однако для увеличения спроса на них должна стабилизироваться ситуация на российском рынке. «Когда есть стабильность, спреды сужаются, что очень удобно для долгосрочных инвесторов-физиков, а в условиях волатильности они, напротив, становятся шире», – подчеркнул Твердохлеб.
В ФГ БКС также заявили, что брокерская компания выполняет свои обязательства маркетмейкера в полной мере. По словам Сергея Скоробогатова, ведущего инвестиционного консультанта в БКС, сделки с теми четырьмя еврооблигациями, за которые отвечает брокер, проходят довольно активно. «Если вы посмотрите на евробонды Внешэкономбанка со сроком погашения в 2020, 2023 и 2025 годов, то увидите, что в биржевых стаканах находятся наши котировки по крайней мере 80% торгового времени биржи. Эту часть рынка вряд ли можно назвать низколиквидной», – прокомментировал финансист.
Замглавы отдела продаж в компании «Открытие Брокер» Николай Сенютин, в свою очередь, отметил, что с момента появления рынка расплитованных еврооблигаций прошло слишком мало времени, поэтому инвесторы еще не разобрались с теми рисками и возможностями, которые несут новые бумаги. Он добавил, что «Открытие Брокер» поддерживает ликвидность в 6-7 евробондах из всего списка. В их числе – еврооблигации «Газпрома» (с погашением в 2034 году), компании «Полюс Золота» (2020 год), ВЭБа (2023 год), Московского Кредитного Банка (2023 год) и «Промсвязьбанка» (2019 год).
Московская биржа в своем комментарии подчеркнула, что видит положительный эффект от работы открытой маркетмейкерской программы по еврооблигациям, которая стартовала в сентябре 2015 года. «Кроме того, мы ожидаем дополнительного роста ликвидности торгов еврооблигациями после перехода с 25 января 2016 года на расчеты Т+2 по данному инструменту. Постепенно расширяется круг участников торгов, которые предлагают этот продукт своим клиентам. На текущий момент покупку еврооблигаций на бирже предлагает 20 компаний», – рассказали в пресс-службе Мосбиржи.
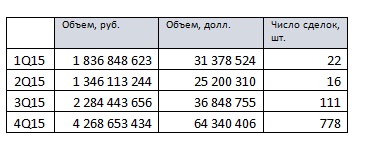
Объемы торгов дроблеными евробондами и количество сделок по кварталам (источник: Московская биржа)
Следует отметить, что отношение других брокерских компаний к покупке корпоративных еврооблигаций на российском рынке зачастую оказывалось весьма скептическим. Так, руководитель трейдинга ИК «Атон» Ярослав Подсеваткин заявлял, что это сложный инструмент, и во всем мире торговать им можно только квалифицированным инвесторам, а порог входа начинается со $100 00-200 000. В качестве альтернативы финансист рекомендовал суверенные еврооблигации России с погашением в 2018 году, которые отличаются высокой надежностью и скромной доходностью (3,58% годовых)