
В рамках проекта Financial One по анализу акций третьего эшелона сервис Conomy провел детальный разбор акций компании «Ижсталь».
Профиль
ОАО «Ижсталь» — российская компания, производитель специальных марок стали, сплавов и нержавеющего проката, поставляющая продукцию на предприятия автомобилестроительной, авиастроительной, нефтяной и горнодобывающей промышленностей, оборонного комплекса и высокотехнологичного машиностроения.
История предприятия начинается с 1760 года, с основания графом Шуваловым Ижевского железоделательного завода. За время своего существования завод сменил много наименований, был удостоен ордена Трудового Красного Знамени и иных наград. С 2004 года завод входит в состав холдинга «Мечел».
Финансовые показатели «Ижстали»
Предприятие уже пять лет несет убытки, объемы реализации основной продукции также преимущественно снижаются (падение только за последние два года составило 11%), что находит отражение в нисходящей динамике выручки, но главной проблемой компании, типичной для отрасли в целом, является непомерная долговая нагрузка — при общей валюте баланса порядка 13,02 млрд рублей 9,83 млрд составляют обязательства по одним только кредитам и займам, еще 3 млрд приходится на кредиторскую задолженность. При этом собственный капитал вовсе является отрицательным за счет накопленного непокрытого убытка в размере 4,66 млрд рублей.
Несмотря на растущую цену на металлический прокат, прогнозный результат «Ижстали» в производственно-финансовой модели 2016 года также является отрицательным — размер процентных платежей вдвое превышает валовую прибыль, которая вдобавок к тому полностью нивелируется коммерческими и управленческими расходами.
Чистый убыток компании в 2016 согласно прогнозу превысит 1,4 млрд рублей, несмотря на возрастающую на 4% выручку. При этом признаки серьезных проблем предприятия также видны в динамике его капитальных затрат — в 2015 году они упали более чем впятеро по сравнению с прошлым годом, составив всего 6 млрд рублей против 32,4 млрд в 2014 году и 24,2 млрд в 2013-м.

С учетом текущего положения ОАО «Ижсталь», а также структуры капитала компании, при попытках оценки с применением метода дисконтированных денежных потоков и затратного подхода в обоих случаях полученная в результате расчетов справедливая стоимость является отрицательной, что делает оба метода неприменимыми в данном случае.
Перспективы
Поскольку вероятность банкротства крайне невелика, в конечном итоге по остаточному принципу была использована методика сравнительного анализа, при этом из трех компаний, являющихся аналогами «Ижстали», две — «ЧМК» и «Уралкуз» - также принадлежат «Мечелу». Восстановленная капитализация предприятия по показателю P/S практически соответствует его текущей рыночной оценке. Поскольку о проблемах компании известно уже давно, ждать резкого падения в случае плохих финансовых или операционных результатов в среднесрочной перспективе не приходится, ведь их вероятность должна быть уже заложена в цену.
Более подробную информацию о компании можно посмотреть здесь.
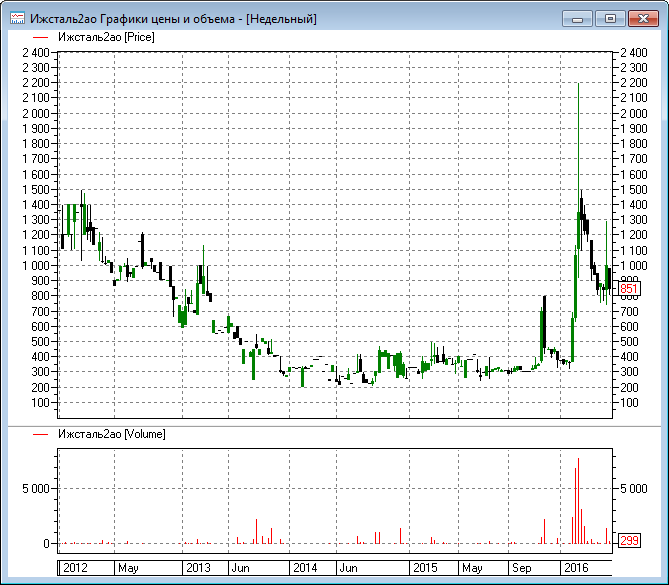
Котировки «Ижстали», недельный таймфрейм