
Нефть приблизилась к психологической отметке $50 за баррель сорта Brent. Это на 20% выше, чем заложено в бюджет в качестве основного сценария, но тревогу у властей вызывает другое: курс доллар-рубль формируется из паритета около 2900-3000 рублей за «бочку», что примерно на 15% ниже, чем ожидалось. ЦБ без особых опасений снизил ключевую ставку на 0,25 п.п., после чего тренд на укрепление рубля продолжился. Курс топчется вблизи отметки 57 рублей – это уровень лета 2015 года, когда нефть стоила около $60.
Два года назад экономика находилась в более тяжелых условиях, чем сейчас.
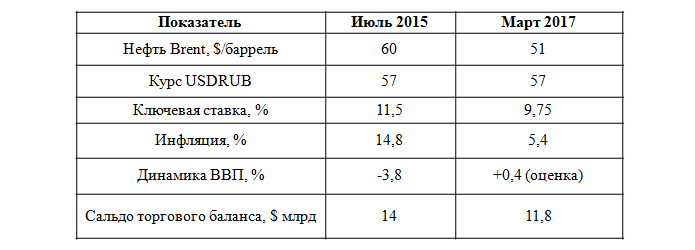
Но, на первый взгляд, причин, существенно повлиявших на динамику текущего курса, не просматривается. Лишь подавленной до 5,4% инфляции и снижения на этом фоне ключевой ставки недостаточно, чтобы тренд на укрепление рубля носил устойчивый характер.
Рентабельность бизнеса нефтяных компаний находится на уровне намного ниже, чем им бы этого хотелось. Например, чистая маржа «Лукойла» около 4,2%, у «Роснефти» – и того меньше – 3,8%. И это при том, что компании декларируют себестоимость добычи одного барреля на уровне $30 и менее. Да, маржа могла бы быть гораздо выше, если бы компании не потеряли на переоценке валют (около $2 млрд «Роснефть» и свыше 50 млрд рублей «Лукойл»).
Но экспортеры и стали одной из главных причин укрепления рубля. Помимо того, что выросла цена на нефть, заметно возросли и физические объемы. Газпром увеличил экспорт на 15%, а соглашение ОПЕК о сокращении добычи, к которому присоединилась и Россия, фактически лишь стабилизирует этот уровень по сравнению с тем, что было до этого. Снизив добычу на 300 тысяч баррелей в сутки, объем производства все равно составляет около 10 млн баррелей.
Зато импорт в 2016 году рос лишь за счет укрепления рубля, качественных сдвигов не происходило. Внешняя торговля реагирует на резкие колебания курсов обычно с трехмесячным лагом.
Весь год профицит находился на уровне $6-8 млрд в месяц, но в 1 квартале 2017 года резко подскочил на фоне опережающего роста экспорта. Другими словами, потребители импортной продукции (а основную массу импорта, около 70%, составляет продовольствие, оборудование и химсырье) не увеличивали спрос. Их активность остается низкой, и кредиты они берут неохотно.
Диктовать курс в большей степени стали экспортеры
Еще одним фактором в копилку укрепления рубля стало сокращение оттока капитала. По данным ЦБ, за год вывоз капитала снизился с $52 до 15 млрд. Это самый низкий уровень с 2009 года. К этому можно добавить то, что объем выплат по внешним займам не нависает угрожающе над государством и бизнесом. До конца 2017 года он будет в диапазоне приблизительно $5-8 млрд в месяц. С учетом повышения прогноза по рейтингам и позитивных макроэкономических прогнозов его не составит труда погасить или рефинансировать на условиях не хуже, чем до этого.Что же ждет рубль? Полагаю, что резкие ценовые шоки все же могут оказать влияние на курс. При снижении цены на нефть до $40 доллар вырастет до 72-74 рублей. В то же время, если резких потрясений на внешнем фоне не произойдет, то несмотря на снижение ключевой ставки, что, по идее, на фоне низкой инфляции должно стимулировать потребительскую активность, рост импорта будет слишком медленным, чтобы вызвать рост курса.
При устойчивом уровне профицита торгового баланса в $11-13 млрд (что составляет, грубо, до половины от внешнеторгового оборота!) не исключено и дальнейшее укрепление рубля. А это возможно, если нефть во II квартале будет стоить дороже $55 за баррель. В этом случае курс может опуститься даже до уровня 54-55 за единицу американской валюты.