Тотальная распродажа российского долга на финансовых рынках продолжается, принимая панический характер. Доходность десятилетних облигаций федерального займа достигла 13%, суверенных евробондов – 6%, в результате чего она стала сравнима с показателями ценных бумаг Нигерии, Габона и Сенегала, которые имеют «мусорный» рейтинг. Аналитики отмечают, что падение российских долговых инструментов в цене усилилось в связи с ожиданием заседания Банка России 11 декабря, на котором регулятор может повысить ключевую ставку.
Инвесторы активно распродают российские долговые бумаги, причем характер выхода из рынка близок к паническому, сообщает в сегодняшнем обзоре «Промсвязьбанк». Доходность десятилетних ОФЗ колеблется на отметке 13%, что делает ее сопоставимой с показателями Нигерии. В секторе суверенных еврооблигаций также зафиксированы новые рекорды: доходность десятилетнего бонда Russia-23 повысилась в ходе вчерашних торгов до 408 базисных пунктов, приблизившись, таким образом, к уровню Габона, Сенегала и Руанды. Напомним, что долговые бумаги этих стран отличаются доходностью на уровне 397 – 435 базисных пунктов и «мусорными» рейтингами международных агентств.
По оценкам финансовых аналитиков, в текущие цены на ОФЗ и суверенные евробонды уже заложены риски снижения нефти до $60 за баррель и потери инвестиционного рейтинга. Сейчас панические настроения на долговом рынке подогреваются опасениями инвесторов о возможном повышении процентной ставки на заседании ЦБ РФ 11 декабря. Как отметил Андрей Вальехо-Роман, старший портфельный управляющий УК «КапиталЪ», наибольшее падение цен на облигации федерального займа пришлось на начало этой недели, когда стало известно о грядущем изменении монетарной политики Банка России. В этой связи инвесторы стали закладывать в доходности ОФЗ и суверенных бондов рост ключевой ставки на 1-2%.
Говоря о перспективах долгового рынка в следующем году, финансист выразил сомнение, что политика ЦБ РФ остановит снижение стоимости облигаций. «Регулятор не спешит делиться с рынком ликвидностью, а других ее источников в 2015 году пока не предвидится. В этой связи я не думаю, что тренд на долговом рынке радикально изменится. Бонды, скорее всего, продолжат дешеветь», – заявил Вальехо-Роман в разговоре с Financial One.
По словам финансиста, текущая доходность долговых бумаг выглядит достаточно привлекательной для долгосрочных инвестиций, но вложение средств в многолетние бонды сопряжено с колоссальными рисками геополитического свойства. «Динамику этих облигаций определяют уже не экономические, а политические факторы. В случае объявления войны, к примеру, тренд очень быстро развернется, поэтому инвестору нужно просчитать все внешние риски», – пояснил он.
В свою очередь, аналитик УК «Альфа-Капитал» Андрей Шенк в разговоре с Financial One подчеркнул, что массовые распродажи российского долга, напротив, производят впечатление кратковременного явления, обусловленного спецификой сезона и желанием инвесторов диверсифицировать портфели накануне нового финансового года. «Это похоже на кратковременный предновогодний шторм, характерный для финансового рынка. Его можно наблюдать практически во всех сегментах. Инвесторы избавляются от активов, в которых они не уверены из-за возросшей волатильности и ухудшения рыночной конъюнктуры на глобальной уровне», – заявил финансист.
Шенк выразил убежденность, что рост доходности долговых бумаг до «мусорных» показателей вовсе не подразумевает скорого понижения их собственных рейтингов до неинвестиционного уровня, поскольку фундаментальные предпосылки к этому отсутствуют. «Международные агентства используют метрики, учитывающие фундаментальные факторы, а не текущую динамику долговых бумаг. За последнее полугодие в России был отмечен рост производства, к тому же суверенный долг страны один из самых низких в мире, а корпоративный сектор все еще в состояние выполнить свои обязательства перед кредиторами. В этом свете понижение рейтинга российских бондов до спекулятивного уровня выглядит нецелесообразным», – сказал эксперт.
Следует отметить, что, по данным Минфина РФ, внутренний долг России, выраженный в ценных бумагах, составляет 4,400 трлн рублей, или $83 млрд, суверенные внешние обязательства – $53 млрд. При этом сумма, необходимая стране для обслуживания долгов государства, банковского сектора и корпораций в следующем году, оценивается на уровне $130 млрд.
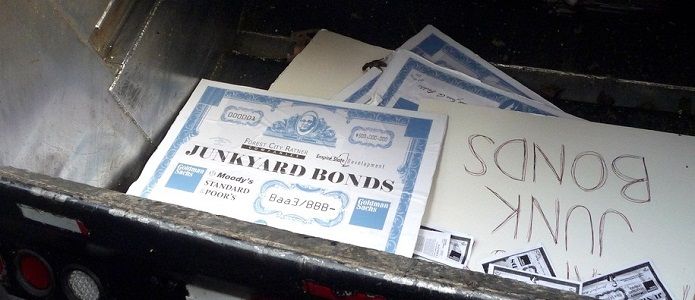
Российские облигации догнали африканские "мусорные" бонды
 flickr.com
Данил Седлов
10.12.2014 14:42
 4873
4873
Теги:
Популярное
-
Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляетсяЕлена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40576
Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more
-
Российский рынок корректируется перед заседанием ЦБЕгор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23459
Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more
-
Фондовый рынок ждёт конкретикиНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50430
В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more
-
Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30478
На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more
-
ММК. Операционные результаты (3К26)Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10699
ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more