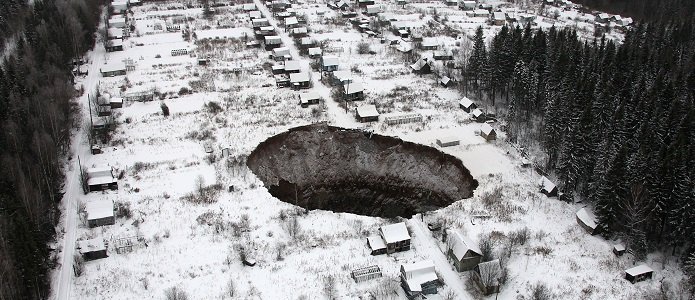

Бумаги крупнейшего в мире производителя минеральных удобрений залихорадило с прошлого вторника, когда он объявил об аварии на руднике «Соликамск-2» в Пермском крае. В течение двух дней компания потеряла около трети своей стоимости: ее акции упали со 185 до 129 рублей за штуку, что стало рекордным снижением за последние четыре года. Впоследствии акции «Уралкалия» отыграли часть падения, однако в четверг они в очередной раз обновили многолетний минимум, достигнув отметки 125,6 рублей.
Бумаги «Уралкалия» на этой неделе можно по праву назвать многострадальными. После аварии на руднике «Соликамск-2» акции компании в течение двух дней подешевели на 20%, а капитализация промышленного гиганта снизилась до $7,3 млрд. Отыграв в четверг свое падение примерно на 7%, акции «Уралкалия» вновь устремились вниз, опустившись перед выходными до отметки 129,55 рублей за штуку. На ухудшение динамики актива повлияло обострение ситуации вокруг аварии. Как сообщила газета «Ведомости», под угрозой затопления оказался на только «Соликамск-2», но и соседнее месторождение («Соликамск-1»).

Аналитик ИХ «Финам» Антон Сороко убежден, что не следует связывать дальнейшую судьбу «Уралкалия» с исходом ликвидации аварии в Пермском крае. Падение акций произошло на фундаментальных факторах, и оно обязательно скорректируется, если государство не будет применять жестких штрафных санкций в отношении компании. «Запустить шахту снова вряд ли получится, так что эти пермские запасы можно списывать с баланса. С другой стороны, рудник был достаточно старый. Планы компании по расширению добычи в меньшей степени основывались на нем. По нашим оценкам, «Соликамск-2» выдавал бы в ближайшее время 10–15% добычи», – заявил экономист.
Банк UBS, между тем, понизил прогнозную стоимость глобальных депозитарных расписок «Уралкалия» с $23 до $15 за штуку. Кроме того, рекомендация для этих бумаг была изменена с «покупать» до «держать».
UBS не одинок в своих оценках: по данным информационно-аналитического терминала «ЭФИР-Интерфакс», в настоящее время консенсус-прогноз цены депозитарных расписок компании, основанный на выкладках 14 инвестиционных банков, составляет $19,96 за штуку, консенсус-рекомендация – «держать».
Аналитики Credit Suisse, также понизившие прогнозную цену бумаг «Уралкалия» с $22 до $14 за акцию, сохранили рекомендацию neutral. В банке полагают, что вероятность потери месторождения «Соликамск-2» составляет 95%. «Соликамск-1», по их мнению, тоже может подвергнуться затоплению, но временной интервал, в котором это может произойти, гораздо шире – от 6 месяцев до 10 лет. В своем аналитическом обзоре банк предупреждает, что давление на бумаги «Уралкалия» сохранится до тех пор, пока компания не докажет рынку, что площадке «Соликамск-1» ничто не угрожает.
Агентство Fitch Ratings решило пока не пересматривать рейтинг «Уралкалия» в ожидании более полной информации об аварии и ее последствиях. При этом Fitch допускает два возможных сценария развития событий. Согласно первому варианту, «Уралкалий» не будет восстанавливать месторождение, но все равно сможет избежать значительного падения производства в 2015 году и ухудшения кредитного профиля. По оценкам агентства, в этом случае добыча снизится до 11 млн тонн в 2015 году, а EBITDA сохранится на уровне 2014 года, что позволит оставить «Уралкалию» рейтинг на текущем уровне «ВВВ-».
Негативный сценарий предполагает существенное падение производства в следующем году, из-за чего компании придется увеличить инвестиции в расширение мощностей, что усилит давление на свободный денежный поток, препятствуя планам по сокращению корпоративного долга. В этом случае Fitch будет вынужден понизить рейтинг эмитента.
Следует отметить, что весной этого года аналитики из компании «Велес Капитал» оценивали справедливую стоимость акций «Уралкалия» на уровне $5,47 за бумагу, в то время как в конце 2013 году они озвучивали другую цену – $5,8. Потенциал роста к текущим котировкам в апреле этого года составлял 18,7%, что подразумевало рекомендацию «покупать».
Нынешний кризис в «Уралкалии» – далеко не первый в истории химического гиганта. В июле 2013 года его акции подешевели на 25% после громких заявлений гендиректора Владислава Баумгертнера, который сообщил, что руководство «Уралкалия» утвердило решение о прекращении экспортных продаж через ЗАО «Белорусская калийная компания» (БКК) и приостановке программы buyback. Тогда акции в моменте достигли минимума в 140 рублей за бумагу, вернувшись на уровень октября 2010 года.