Market Vectors / Financial One

Прибыль Philip Morris превзошла все прогнозы

Прибыль Philip Morris превзошла все прогнозы
10016

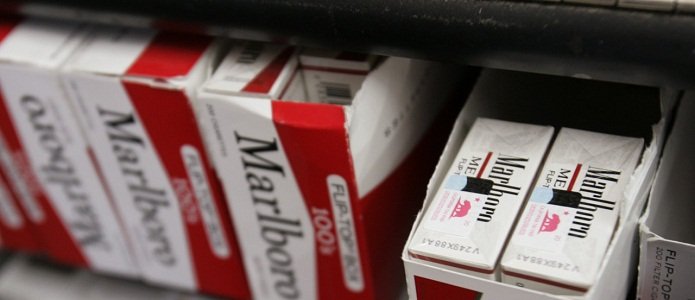
Квартальная прибыль производителя Marlboro приятно удивила не только аналитиков, но и руководство компании.

Выручка Philip Morris International в первом квартале сократилась на 2,4% по сравнению с аналогичным периодом прошлого года и составила $17,35 млрд. Упала и прибыль – до $1,8 млрд и $1,16 на акцию против $1,88 млрд и $1,18 на акцию в первом квартале 2014 года. Тем не менее достигнутый показатель превзошел ожидания аналитиков, опрошенных Bloomberg:  те предрекали показатель EPS на уровне $1,01 на акцию.

Более того, высокие продажи стали сюрпризом для руководства самой компании: «Рост объемов продаж и рыночной доли превысил наши собственные ожидания. Он основан на тех инвестициях, которые мы сделали в 2014 году, а также на общем развитии бизнес-среды в текущем году», – прокомментировал ситуацию CEO компании Андре Калантзопулос. Достигнутый результат позволил Philip Morris повысить прогноз по прибыли в 2015 году с $4,27-4,37 до $4,32-4,42 на акцию.

Прошлый год принес компании испытания на нескольких фронтах. Во-первых, на выручке производителя ожидаемо сказалось укрепление доллара: согласно опубликованному отчету, этот фактор срезал $939 млн. Во-вторых, в последние годы в мире наблюдалось сокращение потребления сигарет. Чтобы сохранить уровень прибыли, Philip Morris даже двинулась на смежные рынки: в 2014 году компания договорилась о покупке британского производителя электронных сигарет Nicocigs Ltd.


Тем не менее, сегодня Philip Morris объявила о росте объема потребления сигарет в истекшем квартале: глобальный показатель вырос на 1,4% до 198,76 млрд штук. В то же время статистика по регионам неоднозначна: в Азии зафиксировано снижение на 1%, в латинской Америке и Канаде – на 1,2%, в то время как потребление сигарет в ЕС выросло на 2%, а в Восточной Европе, Среднем Востоке и Африке (регион EMEA) – на целых 4,4%.

Продажи сигарет Philip Morris в России в первом квартале 2015 года сократились на 9,3% до 61,5 млрд штук – по большей части под влиянием высоких пошлин и слабой экономики, сообщается в пресс-релизе компании. В 2015 году табачный производитель ожидает падения российских продаж на 8-10%. 


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    270

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    379

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    351

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    400

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    375

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more