Экспертиза / Financial One

Повышаем целевую цену Сбербанка на 28%

Повышаем целевую цену Сбербанка на 28%
1652
Мы пересмотрели нашу модель с учетом новой трехлетней стратегии Сбербанка, последних финансовых результатов, прогнозов менеджмента, а также нашего обновленного макроэкономического прогноза.

Мы повышаем оценку чистой прибыли Сбербанка на 2018–2019 годы на 6–10% и продлеваем прогнозный период до конца горизонта новой стратегии – до 2020 года. Наш прогнозный ROAE вырос на 1–1,5 п.п. (23% в 2018 году, 21,5% в 2019 году и 20% в 2020 году), а среднегодовые темпы роста прибыли в прогнозном периоде теперь составляют 10%.

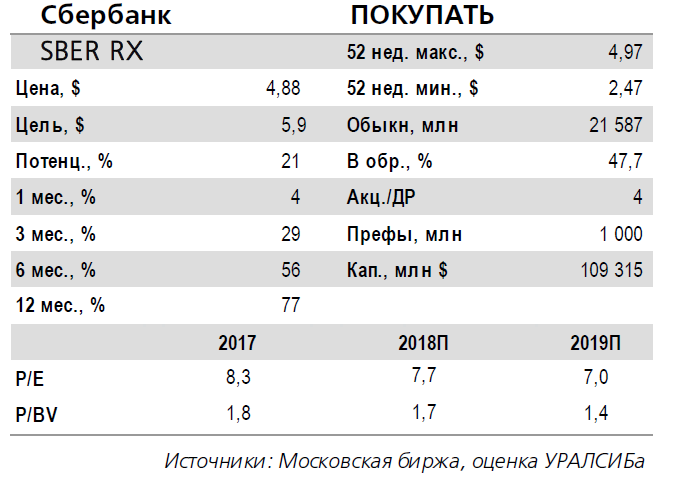
Кроме того, теперь мы исходим из более низкой стоимости капитала – как ввиду смещения суверенной кривой, так и снижения рыночной премии за риск. Мы повысили нашу целевую цену на 28% до $5,9 за обыкновенную акцию и $5 за привилегированную и подтверждаем рекомендацию «покупать».
тке.png

Маржа может снизиться на 40 б.п. в 2018 году. .... Менеджмент до-вольно консервативно оценивает динамику ЧПМ в текущем году, ожидая ее снижения на 50 б.п. из-за более активного, чем предполагалось, рефинансирования кредитов по падающим ставкам, а также из-за того, что переоценку обязательств (которая будет продолжаться) сдерживают текущие счета, ставки по которым уже минимальны.

ВТБ, для сравнения, прогнозирует более-менее стабильный уровень маржи в 2018 году. Сбербанк ждет роста корпоративного и розничного кредитования в 2018 году на уровне рынка (6–8% и 10–12% соответственно), но менеджмент признает, что в рознице возможна опережающая динамика за счет активного развития ипотеки и кредитных карт. Наш прогноз для розничного кредитования составляет плюс 10% по всей системе, а для Сбербанка мы сейчас ждем плюс 12% и закладываем снижение маржи в текущем году на 40 б.п.

…но это должно быть компенсировано ростом комиссий. Мы полагаем, что банк сможет компенсировать замедление роста ЧПД (стратегия предполагает его увеличение на 10% за три года, то есть примерно на 3% в год) более активным ростом комиссий (плюс 50% за три года согласно стратегии и плюс 13–14% в год в соответствии с нашим новым прогнозом).

В 2017 году Сбербанк нарастил чистые комиссии от операций с картами на 16% (сопоставимо с ростом самого портфеля кредиток), чистые комиссии по расчетно-кассовым операциям – на 10%, прочие комиссии выросли на 15%. Мы полагаем, что банк сможет сохранить темпы роста кредитных карт и ипотеки в районе 16%.

Кроме того, должен ускориться рост корпоративного кредитования (в нашем прогнозе с 4% в 2017 году до 7–8% в 2018–2020 годы). В комиссиях, в частности, банк делает ставку на сегмент МСБ и эквайринг. Наконец, свой вклад в привлечение и удержание клиентов и, соответственно, в комиссионный доход должно внести развитие банком экосистем, что является одним из ключевых пунктов новой стратегии.

Мы также улучшили прогноз по операционным расходам на 3–8% и теперь ждем их роста на 1–2% в год (менеджмент закладывает в трехлетнюю стратегию стабильный уровень). Отношение расходы/доходы при этом к 2020 году может снизиться до 31% (цель менеджмента – 30%).

Подписывайтесь на Financial One в соцсетях:

Facebook || Вконтакте || Twitter || Youtube


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Российский рынок в геополитической эйфории
    Дмитрий Лозовой, аналитик ФГ «Финам» 26.10.2026 20:01
    594

    Российский фондовый рынок в понедельник продолжает рост, получая поддержку со стороны благоприятного геополитического фона и сохраняющихся высоких цен на нефть. Основным драйвером покупок остаются ожидания дальнейшего прогресса в переговорном процессе по урегулированию украинского конфликта. Особое внимание инвесторов приковано к предстоящему саммиту АТЭС в Китае, на полях которого допускается возможность встречи президента России Владимира Путина и президента США Дональда Трампа.more

  • Во вторник российский рынок будет ждать новостей с газового форума
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 26.10.2026 19:40
    642

    Российский рынок акций к окончанию основной сессии оставался в уверенном плюсе, повышаясь на геополитических сигналах и корпоративных историях. Индекс Мосбиржи к 18:45 мск вырос на 1,17%, до 2493,37 пункта, достигнув максимума с середины июня. Индекс РТС увеличился на 1,22%, до 975,83 пункта, получив дополнительную поддержку со стороны валютного фактора и обновив очередной пик с конца июня.more

  • Российский фондовый рынок ускорил рост и приблизился к 2500 пунктам
    Владимир Чернов, аналитик Freedom Global 26.10.2026 19:20
    412

    Индекс Мосбиржи к 18:00 мск прибавляет 1,15%, поднимаясь до 2493,03 пункта. РТС растет на 1,15%, до 975,15 пункта, а индекс голубых фишек повышается на 1,15%. Российский рынок заметно ускорил рост во второй половине дня и приблизился к психологически важной отметке в 2500 пунктов.more

  • Резкую просадку курса рубля быстро выкупили
    Дмитрий Бабин, эксперт по фондовому рынку «БКС Мир инвестиций» 26.10.2026 18:48
    514

    Рубль после позитивного старта резко подешевел к юаню, но вскоре восстановился. Однако в середине торгов российская валюта стала сдавать позиции. Правда, эта тенденция также не получила развития: котировки вернулись к нулевой отметке.more

  • “Норникель” нарастил производство и подтвердил годовой прогноз
    Владимир Чернов, аналитик Freedom Global 26.10.2026 18:26
    537

    “Норникель” в 3 квартале увеличил выпуск никеля на 41% по сравнению со вторым кварталом, до 61,1 тыс. тонн, палладия - на 25%, платины - на 32%. На мой взгляд, результаты умеренно позитивные, но столь высокие темпы во многом связаны с переработкой сырья, накопленного во время весенней паузы в работе порта “Дудинки”. Выпуск драгоценных металлов также поддержала оптимизация сроков ремонтов, поэтому рассчитывать на сохранение таких темпов роста пока преждевременно.more