Аналитики ГК «ФИНАМ» подготовили исследование бумаг Exelon Corporation –американской энергетической компании, владеющей атомными, ветровыми и солнечными электростанциями по всей территории США. На фоне проведения в США налоговой реформы, а также повышения дивидендных выплат по акциям компании установлена рекомендация «Покупать» с целевой ценой 45 долларов и среднесрочным потенциалом роста 25%.
Exelon ориентирована только на внутреннее потребление и ее рынком сбыта являются США, что уже принесло ей значительную выгоду благодаря проведенной в стране налоговой реформе. Так, менеджмент заявил, что в 2018 году прибыль на акцию будет в коридоре $2,9-3,20, что выше предыдущих ожиданий. Кроме того, теперь Exelon Corporation инвестирует в обновление инфраструктуры порядка $21 млрд в течение четырех лет в связи с чем ежегодный рост базовой тарифной ставки (rate base) до 2021 года будет составлять 7,4%, тогда как ранее прогнозировались темпы роста 6,5%.
Помимо этого, менеджмент компании продолжает проводить дружественную политику по отношению к акционерам, повысив ежегодные темпы роста дивидендов до 2020 года до 5%, тогда как ранее они составляли 2,5%. Так, в начале февраля квартальные дивиденды были повышены с $0,3275 до $0,345. Реестр акционеров будет закрыт 15 февраля, тогда как выплата состоится 9 марта. На текущий момент дивидендная доходность составляет 3,8%. Дополнительно на руку компании Exelon может сыграть проект по инфраструктурным инвестициям в США, который пока оценивается в $1-1,5 трлн. Ожидается, что в течение февраля администрация Дональда Трампа представит Конгрессу детальный план по инфраструктурным инвестициям.
Акции Exelon Corporation торгуются на NYSE и Санкт-Петербургской бирже. Тикер: EXC.
За последние шесть лет выручка компании в целом демонстрирует стабильную динамику роста. Так, в 2018 году она ожидается на сопоставимом с 2017 годом уровне в районе $32,5-33,4 млрд. Чистая прибыль компании также стабильно держится выше $2 млрд, и такая тенденция сохранится в ближайшие несколько лет. В 2018 году прибыль прогнозируется в районе $3 млрд благодаря программе по сокращению издержек, а также ожидаемому повышению тарифов.
«Мы считаем акции Exelon Corporation интересной инвестиционной идеей и устанавливаем рекомендацию “Покупать” с целевой ценой на уровне 45 долларов, что соответствует потенциалу роста 25%», - говорит ведущий аналитик ГК «ФИНАМ» Вадим Сысоев.
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube
Потенциал роста акций Exelon Corporation составляет 25%
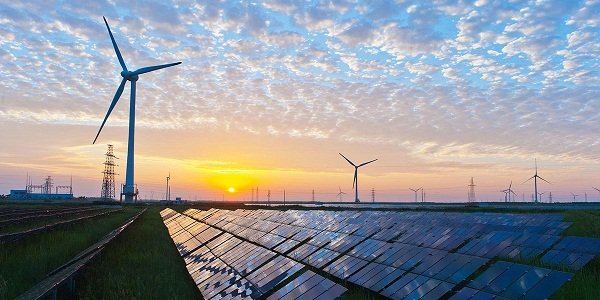 Фото: Exelon Corporation (Facebook)
Автор: Аналитическое управление ГК «ФИНАМ»
14.02.2018 16:37
 2077
2077
Теги:
Популярное
-
Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляетсяЕлена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40525
Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more
-
Российский рынок корректируется перед заседанием ЦБЕгор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23434
Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more
-
Фондовый рынок ждёт конкретикиНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50408
В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more
-
Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФНаталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30454
На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more
-
ММК. Операционные результаты (3К26)Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10646
ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more