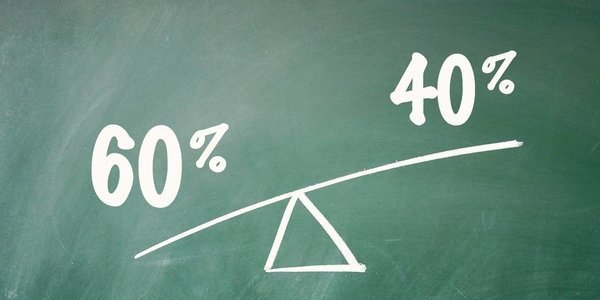

Куда инвестировать в условиях глобального снижения доходности? Почему классический портфель 60/40 больше не работает? Чем байбэки лучше дивидендов? На эти и другие актуальные вопросы в ходе пресс-брифинга ответили представители ИК «Ренессанс капитал».
Последние несколько месяцев оказались наполненными большим количеством событий – причем как позитивных для фондового рынка, так и негативных. Но если говорить про динамику за год в целом, рынок рос практически без перерывов, что стало неожиданностью для большинства аналитиков. Одни из самых положительных результатов продемонстрировал российский рынок.
Вполне возможно, что дальнейший потенциал роста по-прежнему существует. Тем не менее директор по инвестиционному консультированию ИК «Ренессанс капитал» Николай Шакаров советует инвесторам придерживаться принципа диверсификации и отдавать предпочтение вложению средств в различные классы активов вместо попытки делать ставку на отельные компании.
«Портфель из разных классов активов более стабилен, чем отдельные имена. Это связано с тем, что какой-то класс активов может быть успешен только в определенный момент экономического цикла. Но мы не можем заранее определить, какой именно. Поэтому мы придерживаемся кросс-классового подхода», – отметил эксперт.
Классический портфель 60/40, о котором уже на протяжении долгого времени говорят гуру из мира инвестиций, в последние пару лет ведет себя довольно плохо, добавил Николай Шакаров. Как известно, такой портфель часто используют в качестве эталонного при сравнении с другими портфелями. Обычно он разделен на акции (60%) и облигации (40%).
Это связано со следующим: доходность консервативных инструментов – облигаций инвестиционного рейтинга – настолько мала, что уже не может компенсировать падения, происходящие на рынке акций. При этом волатильность рынка акций значительно возросла по сравнению с ситуацией, которая была до начала пандемии коронавируса. Таким образом, компенсация за риск по качественным облигациям снизилась и уже не способна балансировать портфель акций.
В сложившихся условиях особо важное значение стала играть дивидендная доходность компаний. Николай Шакаров напомнил инвесторам о том, что российский рынок акций предоставляет наилучшую доходность дивидендов. Помимо того, что отечественный рынок вырос более чем на 25% с начала текущего года, он вернул инвесторам около 7% в виде дивидендов.
Тем не менее «Ренессанс капитал» придерживается консервативного взгляда на дивиденды. Несмотря на то, что дивидендная доходность российского рынка – одна из самых больших, с точки зрения корпоративных финансов дивиденды – не очень хорошая история, отметил Шакаров.
Дело в том, что выплаченные дивиденды облагаются весомым налогом. Именно поэтому эксперты рекомендуют обращать внимание на компании, проводящие обратные выкупы акций. К примеру, одним из таких игроков является МТС – компания не только выплачивает акционерам дивиденды, но и осуществляет байбэки.
Акции двух компаний для ставки на революцию 5G
По оценкам Juniper Research, спрос на смартфоны 5G будет стремительно расти в ближайшие годы, поскольку все больше потребителей переходят на новейший стандарт беспроводной связи, чтобы воспользоваться преимуществами более высоких скоростей.
По оценкам компании, выручка от продаж смартфонов 5G может вырасти более чем в три раза до $337 млрд в 2025 году по сравнению с $108 млрд в этом году.