Экспертиза / Financial One

Котировки Boeing в зоне риска

Котировки Boeing в зоне риска Фото: facebook
3031
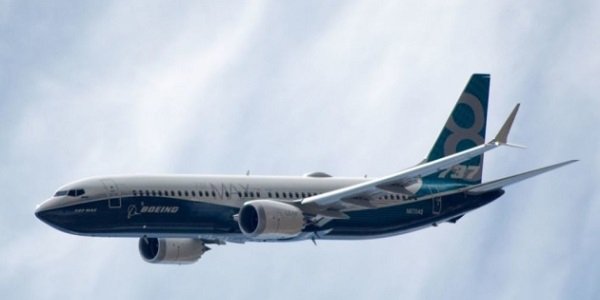
Boeing столкнулся с настоящим шквалом критики из-за череды новостей, связанных с моделью 737 MAX.

После переноса сроков выдачи разрешения на полеты Федеральным авиационным управлением компании грозит расследование процесса сертификации модели. 

Судя по опубликованной корпоративной переписке, Boeing, используя связи, лоббировал в Федеральном управлении гражданской авиации США более мягкие требования к сертификации лайнера и переподготовке пилотов. Также 737 MAX подвергся резкой внутрикорпоративной критике в переписке 2018 года.

b737max10.jpg

Расследование фактов, упоминающихся в этой переписке, может значительно повлиять на сроки повторной выдачи разрешения на полеты 737 MAX. Ранее Федеральное авиационное управление США назвало ожидания Boeing по скорому возврату этой модели в эксплуатацию нереалистичными.

Это, в свою очередь, может повлечь новые иски со стороны заказчиков. Первым неприятным для Boeing сигналом в конце 2019 года стал иск ирландской авиакомпании Timaero на $185 млн. Основание для обращения в суд более чем весомое: это нарушение контракта ввиду конструктивных недостатков самолета.

Если судебные тяжбы от заказчиков, не имеющих информации о конкретных сроках возобновления поставок, станут массовыми, Boeing будет вынужден прибегать к крупным заимствованиям для выплаты компенсаций. К примеру, в 2012 году авиаконцерн заплатил Индии более $500 млн за задержку 27 самолетов Dreamliner.

В WSJ посчитали, что в производстве самолетов 737 MAX участвуют около 600 компаний без учета субподрядчиков. Приостановка долгосрочных заказов грозит исками со стороны контрагентов.

Негативный информационный фон для Boeing усугубляется авиакатастрофой в Иране 8 января, хотя она не связана с конструктивными недостатками авиалайнера. Коррекционный потенциал Boeing (BA) до уровня $320 за акцию усиливается.

Стоит ли начинать переживать за акции «Газпрома»

Укрепление позиций «Газпрома» на европейском рынке не входит в интересы европейских партнеров. 

Резкое усиление факторов, свидетельствующих о формировании в газовой отрасли «рынка продавца», это сигнал для роста цен на сырье и повышение спроса на «риск», к которому западные экономики, стремящиеся сбалансировать инфляционные риски, похоже, не готовы.

Однако тренд на укрепление позиций «Газпрома» на европейском и с недавних пор азиатском рынке усиливается, несмотря на искусственное сдерживание этой тенденции. 

Риски нерыночного регулирования для проектов ПАО «Газпром» и других российских компаний сохраняются, но в экономике преобладающим влиянием обладает спрос, решения политиков базируются на инвестиционном спросе, они в конечном итоге и оплачиваются дивидендами от инвестиций в рамках этого спроса. 

Продолжение


Теги: Boeing, 737 MAX

Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Индекс Мосбиржи опустился ниже 2500 пунктов на фоне фиксации прибыли и падения сырьевых акций
    Владимир Чернов, аналитик Freedom Global 29.10.2026 19:45
    619

    Индекс Мосбиржи к 18:30 мск снижается на 1,34%, до 2492,68 пункта. РТС теряет 1,11%, опускаясь до 973,33 пункта, а индекс голубых фишек падает на 1,35%.more

  • Российский рынок перешел в стадию коррекции от июньских пиков
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 29.10.2026 19:05
    523

    Российский рынок акций к окончанию основной сессии ускорил коррекционное снижение, ожидая новых сигналов со стороны геополитики и реагируя на корпоративные истории. Индекс Мосбиржи к 18:30 мск снизился на 1,45%, до 2489,85 пункта. Индекс РТС упал на 1,22%, до 972,18 пункта, получив поддержку со стороны валютного фактора.more

  • “Черкизово” почти удвоило чистую прибыль благодаря росту дивидендов дочерних компаний
    Владимир Чернов, аналитик Freedom Global 29.10.2026 18:45
    510

    “Группа Черкизово” за 9 месяцев 2026 года увеличила выручку по РСБУ на 47,7% г/г, до 29,4 млрд рублей. Прибыль от продаж выросла на 91,7%, до 19,32 млрд рублей, а чистая прибыль увеличилась на 90,2%, до 16,94 млрд рублей. Прибыль до налогообложения достигла 17,25 млрд рублей против 8,87 млрд рублей годом ранее. Результаты оцениваем положительно, однако столь существенный рост прибыли связан прежде всего с увеличением поступлений от дочерних компаний.more

  • Недельная инфляция ускорилась, но годовой рост цен продолжил замедляться
    Владимир Чернов, аналитик Freedom Global 29.10.2026 18:15
    521

    По данным Росстата, с 20 по 26 октября потребительские цены в России выросли на 0,08% против 0,05% неделей ранее и 0,11% двумя неделями ранее. С начала октября инфляция составила 1,14%, а с начала года достигла 6,24%. При этом в годовом выражении рост цен, по оценке Минэкономразвития, замедлился с 7,15% до 7,11%.more

  • Meta увеличивает допэмиссию акций ради развития ИИ
    Сакен Исмаилов, аналитик Freedom Global 29.10.2026 17:49
    794

    Meta (признана в РФ экстремистской и запрещена) планирует привлечь до $97,5 млрд через выпуск 40 млн обыкновенных акций класса A на сумму $25 млрд, обязательно конвертируемых привилегированных акций на $12,5 млрд и неголосующих акций класса C на сумму до $60 млрд. Данный капитал планируется направить на дальнейшее развитие ИИ инфраструктуры. Интерес к дополнительному размещению уже выразили Nvidia, готовая вложить $3 млрд, AMD, на сумму $1 млрд, и Broadcom, на сумму также $1 млрд.more