Market Vectors / Financial One

Нефть и трежерис подготовили ловушку для трейдеров

Нефть и трежерис подготовили ловушку для трейдеров Richard Drew/Associated Press
3654

Профессиональные трейдеры в недоумении. В последние месяцы «поломалась» корреляционная зависимость между двумя классами активов — американскими казначейскими облигациями («трежерис») и фьючерсами на нефть марки WTI. 

Традиционное мнение в трейдерской среде гласит, что при росте аппетита к риску среди глобальных игроков начинают расти фьючерсы на нефть, в это время доходности трежерис снижаются (растет спрос и на казначейские облигации).

Если же инвесторы массово уходят в защитные активы, то они сбрасывают и трежерис, что проявляется в росте их доходности вместе с падением цен на нефть (нефть считается индикатором мирового ВВП). Однако после декабрьского повышения ставки Федеральной резервной системы США происходит полнейшая анархия между соотношением цен на нефть и доходностями 10-летних трежерис, о чем свидетельствует соответствующий график (см. скриншот из терминала Bloomberg).
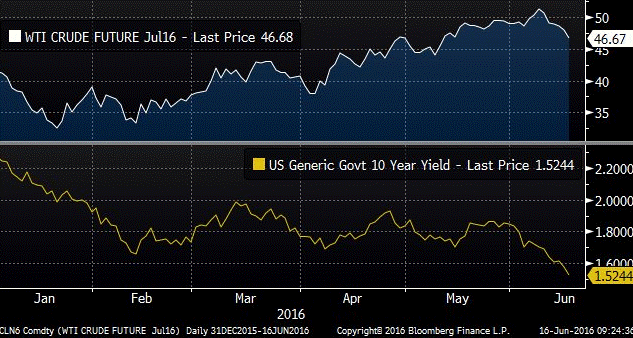

Низкая инфляция в США (таргет ФРС 2%, сейчас инфляция существенно меньше) и отрицательные реальные процентные ставки по трежерис существенно изменили соотношение между двумя данными инструментами.

Профессиональные трейдеры попали в «ловушку», ведь речь уже не идет о хеджировании части позиций одним инструментом, так как их взаимное поведение становится просто непредсказуемым. Они потеряли столь любимые фундаментальные «поводыри» при формировании своих позиций.

Кроме того, искажение мог внести тот факт, что рынок пришел в баланс в широком диапазоне как по доходностям трежерис, так и по фьючерсам на нефть. И волатильность в одном инструменте уже не рождает новых трендов в другом.

Также нельзя исключать и работу крупных институциональных игроков, к примеру, пенсионных фондов. Их позиции могут сломать практически любую корреляцию. 


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    60

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    89

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    144

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    140

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more

  • Российские застройщики продают жильё дешевле, чем в рекламных объявлениях: почему?
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 17:48
    156

    Согласно данным СберИндекса, в период с января по сентябрь 2026 года динамика цен на новостройки существенно различалась в зависимости от типа показателя: в рекламных объявлениях застройщиков рост составил 10,9 %, тогда как в фактически заключённых сделках — лишь 5,3%. При этом разрыв между заявленными и реальными ценами заметно увеличился: с 9,6% до 15,2%, а в Москве он и вовсе достиг 32,2 % в пользу рекламных ценников. more