
Долгое время Apple  придерживалась тактики следования за инновационными лидерами (Sony, BlackBerry, HTC, Nokia, Microsoft, Samsung) в перспективном сегменте и выпуску премиального товара в этом сегменте. При высокой стоимости технологии и небольшого количества конкурентов, компания занимала свою долю рынка.
Но с удешевлением технологий, насыщенностью рынка и появлением большого количества конкурентов, удерживать позиции становится сложнее. В своем финансовом отчете для Комиссии по ценным бумагам и биржам США (SEC) руководство компании обратило внимание, что в дальнейшем сделает упор на развитие сервисов и платных подписок, чтобы диверсифицировать свой бизнес.
«С позиции инвестора главный риск кроется в высокой зависимости компании от одного продукта: продажи iPhone приносят Apple основную прибыль. При этом потребители обновляют iPhone в среднем каждые 2,5 года. С ростом продаж на развивающихся рынках эта цифра и дальше будет расти, там за счет более низкого уровня жизни покупатели реже обновляют свои гаджеты. Тем временем конкуренты не спят, выбор альтернатив огромный. В компании осознают риски высокой зависимости от продаж iPhone и во многом делают ставку на рост бизнеса услуг, это Apple Music, Apple Pay, Apple Care и ряд других направлений, в том числе потоковое видео», – считает инвестиционный стратег «БКС Премьер» Александр Бахтин.
Торговая война между США и Китаем и планы Дональда Трампа по возвращению рабочих мест в США, также оказали влияние на восприятие бренда потребителями.
«Основными факторами риска являются слабость продаж в Китае и насыщение глобального рынка смартфонов, который в прошлом году снизился на 5% в натуральном выражении. Логично, что в качестве драйвера роста финансовых показателей компания видит сервисный сегмент», – комментирует директор по стратегии инвестиционного холдинга «Финам» Ярослав Кабаков.
Читайте: Начинаем конкурс «MacBook за точный прогноз цены акций Apple»
Развитие сервиса потокового вещания и иных сервисов, потребует затрат и инвестиций. С момента, когда Apple объявила о намерениях запустить свое телевещание прошло не мало времени, и многих беспокоило, как компания будет отвоевывать долю рынка у конкурентов.
«Компания может похвастаться установленной базой в 1,4 млрд устройств, и 360 млн платных подписчиков, это больше, чем вся аудитория Twitter (SPB: TWTR)! Этот показатель продолжает расти, и к концу 2020 году может перевалить за полмиллиарда», – добавляет Ярослав Кабаков.
Именно наличие большого количества устройств у пользователей поможет компании увеличить выручку от услуг. Также это станет неплохой стартовой площадкой, считают аналитики
«Пока на долю услуг у Apple приходится лишь 14% выручки, а львиная доля бизнеса, 86%, полагается на продажу девайсов, которые утратили былые темпы роста. Привлекательность Apple TV Plus во многом будет зависеть от возможности создавать оригинальный контент. В ближайшее время Apple планирует вложить в оригинальный контент более $1 млрд. Но безоговорочным лидером по созданию контента остается Netflix, который планирует потратить в 2019 году около $15 млрд. У Apple есть свои преимущества. Компания делает упор на конфиденциальность и безопасность своих услуг. База Apple девайсов в мире насчитывает более 1 млрд штук, что должно позволить компании получить быстрый старт», – комментирует аналитик Алексей Корнилов «Открытие Брокер».
Что касается прямых конкурентов, то аналитический отдел ITICapital считает, что флагману в этой индустрии – Netflix (SPB: NFLX) будет не просто удерживать позиции.
«Посмотрите на график денежного потока от операционной деятельности. У компании Netflix этот показатель вообще отрицательный и имеет тенденцию к ухудшению, тогда как у Apple дела в последнее время пошли в гору.
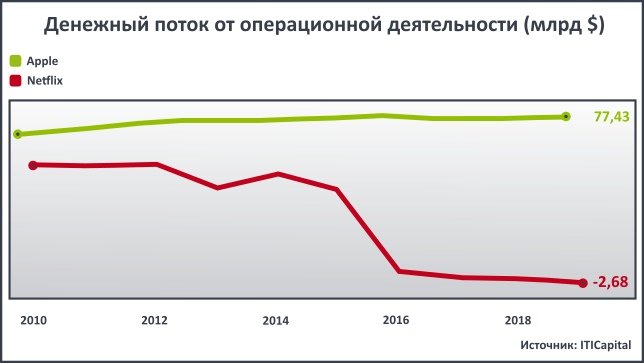
Так что если битва между этими двумя компаниями и произойдёт, то она будет проходить скорее в творчестве. В финансовом плане сразу понятно: кто из них “Слон”, а кто “Моська”», – обращают внимание в ITICapital.
Кроме видеоконтента, стоит обратить внимание на сервис платежей и игровой сервис.
«Что касается Apple Card, то компания не только придумала новый способ использования кредитной карты, но и соединила его с уже существующими решениями на рынке – финансовое планирование, отслеживание трат по категориям, понятный счет по кредитке, безопасные платежи и т.д. Cash back, который предложила компания из Купертино, уступает тому, что есть на рынке, но отсутствие штрафов и дополнительных платежей сыграют основную роль для клиентов в приобретения данной карты. Apple Arcade идеальный продукт для тренда мобильных игр, которые последние 3 года набирает обороты. Сейчас более 50% игр – это мобильные, потому, что играть “на ходу” значительно удобнее и проще, поскольку можно совмещать с другими делами», – отмечает начальник аналитического управления инвестиционной компании «Фридом Финанс» Вадим Меркулов.
Читайте: Что нужно сделать в 40 лет, чтобы подготовиться к пенсии
Еще одним фактором, который может поддержать котировки акций Apple, это программа обратного выкупа.
«Этот процесс не прекращается как минимум последние три года, что и приводит к росту капитализации компании. Только вдумайтесь: компания потратила на обратный выкуп только за 2018 год около $70 млрд», – добавляют аналитики ITICapital.
Можно отметить, что компания сохраняет тактику следовать за лидером, который тратит много усилий на внедрение новых проектов. Чтобы потом предложить потребителю свой взгляд на ставшие уже привычными продукты.
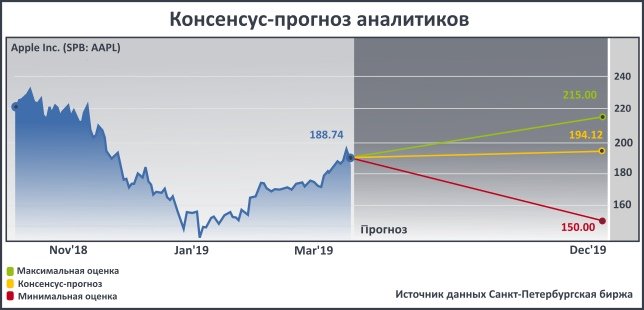
Несмотря на положительные ожидания от внедрения новых сервисов, аналитики сдержаны в отношении акций Apple. Во многом это обусловлено тем, что риски в мировой экономике сохраняются, это может сказаться на фондовом рынке в целом. Высокая волатильность и панические настроения могут послужить триггером для снижения акций к отметке $150. Также затраты на внедрение сервисов и этапы реализации этой программы могут преподнести сюрпризы.
Целевая цена, по мнению аналитиков ИК «Фридом Финанс», находится на уровне $203.
Аналитики «БКС Премьер» предлагают удерживать длинные позиции по акциям Apple с целью $195. В долгосрочной перспективе по мере развития и роста доли других сервисов в составе прибыли компании акции могут продемонстрировать более внушительную динамику.
Эксперты «Открытие Брокер» отмечают, что потенциал роста акций ограничен уровнями $180-200, пока инвесторы не увидят подтверждения успешной трансформации бизнеса Apple в сторону услуг.
Аналитики ГК «Финам» ожидают, что акции Apple в среднесрочной перспективе достигнут отметки $200.
Аналитики ITICapital отмечают, что существуют разные модели оценки справедливой стоимости, но в среднесрочной перспективе склоняются к уровням в $210-$215 за акцию.
Консенсус-прогноз аналитиков находится на уровне $194,12 за акцию.
Минимальная оценка находится в районе $150 за акцию.
Максимальная оценка – $215.