Экспертиза / Financial One

Крупнейшая аптечная сеть США CVS получит +2% к выручке за счет поглощения

Крупнейшая аптечная сеть США CVS получит +2% к выручке за счет поглощения
2258

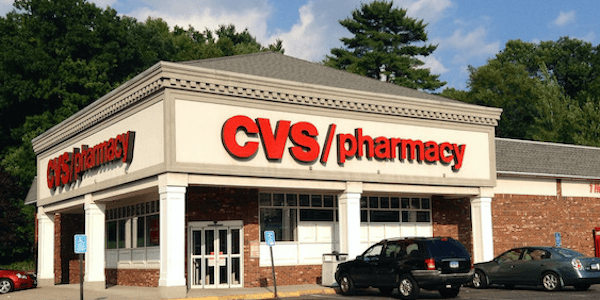
Крупнейшая аптечная сеть США CVS Health хочет объединиться с компанией Aetna, которая предоставляет страховые услуги. Возможная сделка составит $69 млрд и в ближайшее время будет подтверждена регулятором. 

Уверенность в отсутствии проблем с антимонопольной службой основана на том, что на рынке продаж фармацевтических товаров очень мало драйверов роста, а покупка конкурентов будет запрещена ради предотвращения возникновения монополии. 

В этой связи CVS искала источник дополнительного роста в других сегментах фармацевтической отрасли. Из-за этого четкие границы на рынке здравоохранения между продавцами лекарств, страховыми компаниями, госпиталями и домами престарелых будут размыты. 

По текущим условиям покупка пройдет по $207 за акцию Aetna, 70% будет профинансировано наличными, а остальные 30% будет оплачено акциями CVS. Бумаги крупнейшей аптечной сети оценены с коэффициентом 0,8378, или $62, остальные $145 стоимости акции будут выплачиваться наличными деньгами. Таким образом, поглощение пройдет с премией 29% к рынку. 

По моим расчетам, синергия от сделки может обеспечить ритейлеру до 1-2% дополнительного роста выручки в год в период с 2019-го до 2022-го, если сделка завершится до конца марта будущего года. Такой вывод можно сделать, учитывая, что сеть CVS включает в себя 10 тысяч аптек, а после заключения сделки компания сможет предлагать страховые продукты клиентам напрямую, а не через посредников. 

Страховые договоры с Aetna имеет порядка 22,2 млн человек, которые приносят компании $63,2 млрд в год. CVS в 2016 году выдала более 2,4 млрд лекарств по рецептам. Благодаря сделке Aetna получит возможность развивать бизнес в штатах, где уже присутствует CVS Health. Ожидаю, что до 2022 года компания сможет заработать дополнительно до $5 млрд, а глава CVS Health Ларри Мерло ожидает получить $750 млн дополнительной выручки в течение года. 

Считаю, что у CVS Health есть хорошие шансы отстоять свою сделку перед антимонопольной службой. Это делает корпорацию привлекательной для инвестиций. Потенциал роста капитализации CVS составляет чуть более 6% до конца следующего года, но если сделку утвердят, то он увеличится до 15% плюс 2,66% дивидендной доходности. Также можно рискнуть акции Aetna, на которых можно заработать до 9% как на спекулятивной идее в случае успешного заключения сделки. 

Подписывайтесь на Financial One в соцсетях:

Facebook || Вконтакте || Twitter || Youtube


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Нефть дорожает, золото дешевеет. Что происходит с рынком перед решением ФРС?
    Яна Кудрявцева 28.10.2026 14:30
    134

    После недавнего падения золото немного подорожало, но по-прежнему торгуется вблизи $4 тысяч за унцию. Инвесторы ждут решения Федеральной резервной системы США уже сегодня, 28 октября, и следят за ценами на нефть, от которых теперь во многом зависят ожидания по процентным ставкам.more

  • Ozon показал рекордную EBITDA, несмотря на многомиллиардные потери от атак на склады
    Владимир Чернов, аналитик Freedom Global 28.10.2026 13:59
    142

    Финансовые результаты Ozon за 3 квартал 2026 года оказались значительно лучше ожиданий. Выручка компании выросла на 63% г/г, до 421,2 млрд рублей, оборот (GMV) увеличился на 42%, до 1,56 трлн рублей, а скорректированная EBITDA выросла на 124%, до 93 млрд рублей. Чистая прибыль достигла 3,7 млрд рублей (+25% г/г), несмотря на существенные разовые убытки.more

  • Совет директоров “Займера” рекомендовал выплатить акционерам почти всю квартальную прибыль
    Владимир Чернов, аналитик Freedom Global 28.10.2026 13:31
    149

    Совет директоров “Займера” рекомендовал дивиденды 7,14 рубля на акцию, почти всю квартальную прибыль. При текущей цене в 131 рубль доходность выплаты составит 5,45% до налога, если ее утвердят акционеры.more

  • ЛСР: снижение продаж и новая дивидендная политика усиливают неопределенность. Дайджест Fomag
    Андрей Ададуров 28.10.2026 12:30
    254

    «Группа ЛСР» представила операционные результаты за третий квартал и девять месяцев 2026 года, продемонстрировав снижение продаж после сильного второго квартала. Динамика по регионам остается неоднородной: в Санкт-Петербурге продажи растут, тогда как в Москве заметно снижаются. При этом рост средней цены квадратного метра уступает рыночным показателям.more

  • Новостной фон поддерживает восстановление котировок ОФЗ
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 28.10.2026 11:56
    185

    Поток геополитических новостей поддерживает восстановление индекса RGBI, который вчера прибавил 0,5 п., достигнув 112,5 п. Прошедшее заседание Банка России, как мы отмечали ранее, также заложило основу для постепенного восстановления котировок ОФЗ: решение регулятора совпало с ожиданиями рынка, а пересмотренный прогноз по средней ключевой ставки на 2027 г. (12,5%-13,5%) по-прежнему предполагает наличие пространства для ее снижения.more