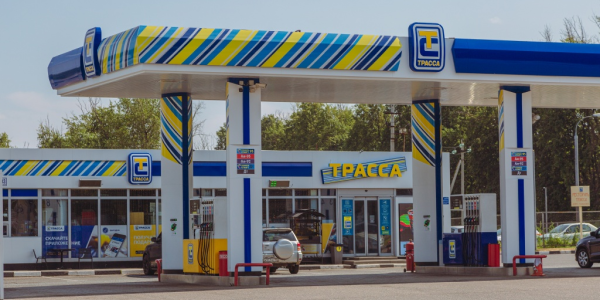

О финансовых результатах компании и планах по первичному размещению акций рассказали представители «Евротранса» на презентации для аналитиков. Трансляция мероприятия велась на YouTube-канале «Tim Martynov».
Деятельность компании
«Евротранс» является одним из крупнейших независимых топливных операторов России и работает 29 лет. Компания владеет 55 АЗК под брендом «Трасса» на территории Москвы и Московской области. По словам гендиректора «Евротранса» Сергея Алексеенкова, помимо автозаправочных комплексов, на которые приходится 85% EBITDA, значимыми направлениями являются оптовая торговля, производство стеклоомывающей незамерзающей жидкости. В собственности компании есть нефтебаза, парк бензовозов (более 40 единиц) для транспортировки нефтепродуктов к собственным объектам и «Фабрика-кухня», производящая продукты питания для кафе АЗС «Трасса».
«Еще одно значимое направление, которое мы начали развивать, – это электрозарядные станции. У нас уже 10 комплексов оснащены быстрыми электрозарядными станциями (<…> это свыше 150 кВт). В данном сегменте такие комплексы позволяют заряжать транспорт за 20 минут, и, в общем, это то комфортное время, которое дает возможность человеку не так много времени тратить на зарядку транспорта и легко переместиться с бензинового или дизельного двигателя уже на электродвигатель», – рассказывает Алексеенков.
Помимо бензина и электроэнергии, на АЗК компании клиенты могут заправить транспорт газом. На заправочных станциях есть магазины автомобильных товаров, продуктовые магазины, закусочные и рестораны быстрого питания.
Финансовые показатели
С 2019 года выручка компании по МСФО выросла на 22,2% и по итогам 2022 года составила 61,9 млрд рублей. В прошлом году EBITDA достигла 6,4 млрд рублей. С 2021 года данный показатель вырос почти в 2 раза за счет благоприятной конъюнктуры на рынке нефтепродуктов (значительно упали закупочные цены, существенно выросла маржинальность), улучшения финансового состояния и корпоративного управления. В I квартале этого года выручка по МСФО составила 22,4 млрд рублей и выросла в 3 раза по сравнению с аналогичным периодом прошлого года.
В 2022 году в структура продаж сложилась следующим образом: на оптовую продажу топлива пришелся 51%, на розничную продажу топлива – 40%, на магазины, кафе и рестораны – 7%. Компания продала 1,165 млрд литров топлива, на розничные продажи пришлось около 400 млн литров. Менеджмент связывает высокую долю оптовых продаж с благоприятной рыночной конъюнктурой в оптовом звене. Данная ситуация нетипична и не является целевой для бизнеса. Опираясь на данные Российского топливного союза об объемах продаж нефтепродуктов в Москве и Московской области, гендиректор отмечает, что в 2022 году доля компании составила 4,3%.
В прошлом году произошло изменение баланса группы, это связано с приобретением дочерних компаний, рефинансированием кредитов через лизинг и увеличением запасов для получения коммерческой выгоды от благоприятной ценовой конъюнктуры. Компания увеличила добавочный капитал на 10 млрд рублей.
Выход на IPO
Аналитическое кредитное рейтинговое агентство присвоило компании кредитный рейтинг A–. В I квартале этого года «Евротранс» успешно разметил 2 облигационных выпуска суммарно на 6 млрд рублей. Держателями бумаг стало 45 тысяч частных инвесторов.
В октябре–ноябре текущего года «Евротранс» планирует выйти на IPO, разместив акции на Мосбирже. Точный объем размещения эмитент пока не объявил, но зарегистрировал допэмиссию размером 106 миллионов акций. Цель допэмиссии – рефинансирование лизинга, выкуп активов, находящихся в лизинге Газпромбанка, и реализация инвестиционной программы.
Цену акций для размещения определит совет директоров компании в июне. После этого начнется внебиржевой сбор заявок, розничные инвесторы смогут подать заявку на АЗК сети с июня по октябрь 2023 года. Согласно дивидендной политике, «Евротранс» будет направлять на выплату дивидендов 40% от чистой прибыли. Ожидается, что ближайшие годы на дивиденды будет направляться более высокая доля от чистой прибыли компании.
Зачем инвестировать в Alibaba на долгий срок
В последние два года акции Alibaba переживали трудные времена, поскольку компания столкнулась со снижением темпов роста и усилением конкуренции, но технологический конгломерат не сдается.
Хотя вчерашнюю торговую сессию бумаги завершили в зеленой зоне, увеличившись в стоимости на 2,78%, за последние пять торговых сессий акции потеряли 5,48%. За месяц стоимость сократилась на 3,79%, а с первого января 2023 года бумаги компании упали почти на 12%.