Market Vectors / Financial One

Капитализация «Магнита» перевалила за триллион рублей

Капитализация «Магнита» перевалила за триллион рублей
4383

Во вторник, 28 октября, бумаги крупнейшего российского ритейлера прибавили более 5%, закрывшись на отметке 10897 рублей. Таким образом, детище краснодарского бизнесмена Сергея Галицкого оценивается рынком и инвесторами более чем в триллион рублей. Financial One подготовил по этому поводу подборку любопытных фактов о крупнейшей российской сети магазинов.

Факт № 1. Только шесть российских компаний превосходят «Магнит» по капитализации.

К ним относятся «Газпром» (3,22 трлн рублей), «Роснефть» (2,44 трлн), «Лукойл» (1,71 трлн), «Сбербанк» (1,59 трлн), «Новатэк» (1,27 трлн) и «Норникель» (1,2 трлн).

Факт № 2. С момента IPO бумаги ритейлера подорожали в 15 раз.

Динамика акций компании с 2006 года (месячные свечи)
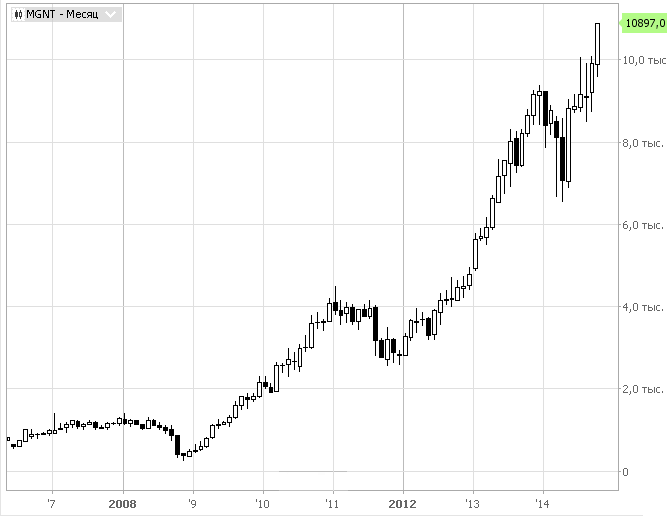
«Магнит» провел IPO весной 2006 года, с тех пор одна бумага ритейлера подорожала с 720 до 10900 рублей. Для сравнения - в мае 2005 года на Лондонскую биржу вышел основной конкурент сети, компания X5 Retail Group, разместив депозитарные расписки по $13 за штуку. Сейчас они стоят в районе $17,4. 

Другой крупный публичный ритейлер, компания «Лента», вышел на биржу 28 февраля, продав инвесторам расписки по $10 за бумагу. Сейчас их цена колеблется в районе $9,8.

Факт № 3. Практически все время с момента IPO «Магнит» показывал двузначные темпы роста основных финансовых показателей.

Выручка компании по итогам I полугодия, в $ тысячах
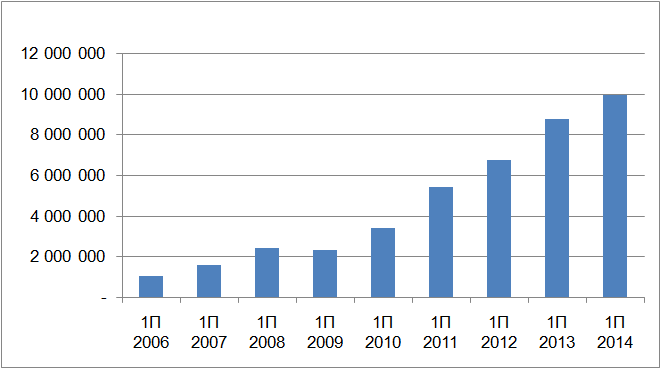
Последние данные об отчетности «Магнита» показывают рост чистой прибыли за 9 месяцев 2014 года на 42,2% по сравнению с аналогичным периодом 2013 года (до 33,9 млрд рублей). Выручка ритейлера за отчетный период выросла на 30% до 542,7 млрд рублей.

Годовые показатели EBITDA 
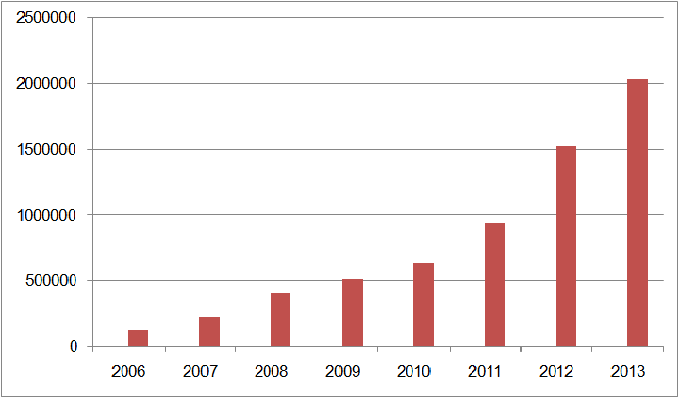
Как заявил на прошлой неделе директор компании Хачатур Помбухчан, сеть планирует в 2015 году увеличить выплату дивидендов до 40-60%. Напомним, что по итогам 1-го полугодия 2014 года «Магнит» направил на выплату дивидендов 7,4 млрд рублей или примерно 38% от чистой прибыли по МСФО за отчетный период. Во втором полугодии компании намеревалась сохранить это соотношение на уровне 40%. Совет директоров «Магнита» планирует завтра рассмотреть рекомендации по размеру дивидендов по итогам 9 месяцев 2014 года.

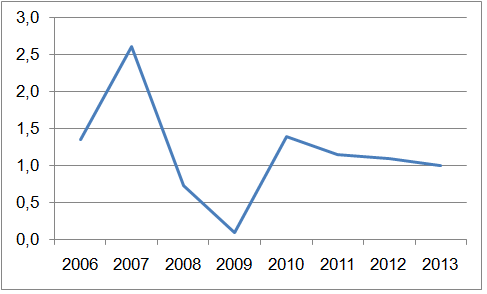
Факт № 4. Несмотря на взрывной рост, долговая нагрузка «Магнита» сейчас легче, чем 8 лет назад

Соотношение долг/EBITDA
СПРАВКА

ОАО «Магнит» - холдинг, управляющий одноименной розничной торговой сетью. Его крупнейшим акционером является основатель и генеральный директор Сергей Галицкий, которому напрямую принадлежат 38,67% акций. По итогам 9 месяцев 2014 года общее количество магазинов сети составило 9,02 тысячи, в том числе 7,891 тысяч «магазинов у дома», 175 гипермаркетов, 68 магазинов «Магнит Семейный» и 886 магазинов косметики.  


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • США наращивают выкуп госдолга, а инвесторы требуют высокой доходности. Что происходит с трежерис?
    Яна Кудрявцева 15.09.2026 14:40
    29

    Министерство финансов США как минимум вдвое увеличило объем обратного выкупа долгосрочных гособлигаций – с $2 млрд до $4 млрд за одну операцию. В рамках программы ведомство покупает на рынке ранее выпущенные трежерис, прежде всего старые и менее ликвидные бумаги.more

  • «Самолет»: падение продаж и высокая стоимость долга усиливают риски для компании. Дайджест Fomag
    Андрей Ададуров 15.09.2026 13:50
    129

    Компания «Самолет» представила результаты за первое полугодие 2026 года, продемонстрировав существенное снижение финансовых показателей. При этом рентабельность по скорректированной EBITDA показала рост благодаря сокращению коммерческих и административных расходов.more

  • Российский рынок снижается, несмотря на подорожание нефти выше $108 за баррель
    Владимир Чернов, аналитик Freedom Global 15.09.2026 13:29
    131

    Российский рынок днем 15 сентября корректируется после вчерашнего сильного роста. Индекс Мосбиржи к 12:15 мск снижается на 0,83%, до 2341,46 пункта, РТС теряет 0,86% и находится на уровне 874,37 пункта. Индекс голубых фишек опускается на 0,92%. Инвесторы частично фиксируют прибыль на фоне выдохшегося вчерашнего геополитического позитива, так как ночью продолжились атаки на НПЗ, вопреки вчерашним заявлениям Трампа. Дополнительным поводом для осторожности стало продвижение законопроекта о новых американских санкциях. Подорожание нефти сегодня уже не обеспечивает рост всего российского рынка.more

  • В отсутствии поддержки со стороны смягчения ДКП рынок ОФЗ остается в боковике
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 15.09.2026 11:48
    74

    Индекс RGBI вчера незначительно подрос, отскочив вверх от нижней границы диапазона 113-114 пунктов за счет геополитики. Вместе с тем, по сравнению с рынком акций реакция госбумаг выглядит крайне скромно из-за отсутствия фундаментального поддерживающего фактора – продолжения цикла снижения ставки. Ключевой риск здесь видим в затягивании паузы в смягчении ДКП до конца года – сезон дефляции прошел, а 1 октября запланировано повышение тарифов (ЖКХ, транспорт).more

  • Рассчитываем на закрепление курсовых котировок в середине диапазона 12,3-12,8 руб. за юань
    Денис Попов, управляющий эксперт Центра аналитики и экспертизы ПСБ 15.09.2026 11:27
    65

    Начало недели на российском валютном рынке показало сохранение неопределенности относительно дальнейшего движения курсовых котировок. Сформированный на прошлой неделе тренд к укреплению рубля не получил развитие, несмотря на продолжающийся рост цен на нефть и общее сохранение значительной поддержки со стороны фундаментальных факторов (в т.ч. сокращение покупок валюты со стороны ЦБ, рост внешнеторгового профицита, сохранение относительно жёсткой ДКП и т.д.).  При этом, уровень геополитической премии в курсе рубля остается, по нашим оценкам, вблизи максимальных уровней с начала 2025 года.more