
Segezha Group представила отчетность по МСФО за 9 месяцев 2021 года. Она нарастила выручку на 36%, до 68 млрд рублей и удвоила OIBDA до 24 млрд рублей.
Чистая прибыль компании составила 11 млрд рублей. Мы положительно оцениваем отчетность холдинга и считаем компанию перспективной на рынке пиломатериалов. Видим, что она делает все возможное, чтобы укрепить лидирующие позиции по направлениям с высокой добавленной стоимостью. Повышаем целевой ориентир по акциям Segezha Group до 13 рублей на акцию, потенциал роста 26%.
Segezha Group, лесопромышленный холдинг АФК «Системы», представил консолидированную отчетность по МСФО за 9 месяцев 2021 года, второй отчет в качестве публичной компании после IPO в апреле этого года.
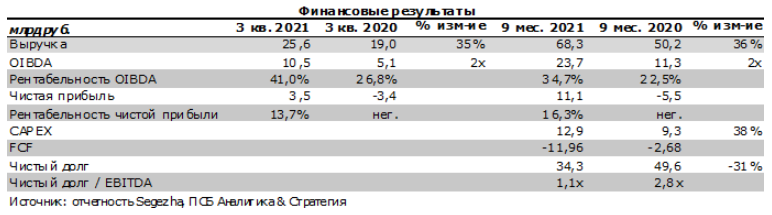
Выручка в 3 квартале выросла на 35% год к году, до 25,6 млрд рублей, на фоне роста цен на продукцию лесной и бумажно-целлюлозной отраслей, а также положительных курсовых разниц. Выручка за 9 месяцев 2021 года составила 68,3 млрд рублей, что на 36% превышает показатель прошлого года. Доля экспортной выручки сохранилась на уровне 73%.
Рост выручки поддерживается сохраняющимся высоким спросом на основные виды продукции группы и дефицитом некоторых позиций. По сравнению с прошлым кварталом цены на бумагу и пиломатериалы показали двузначные темпы роста, а цены на фанеру и клееный брус увеличились на 65% и 93% соответственно. В результатах холдинга также частично учтены показатели недавно приобретенного Новоенисейского лесохимического комплекса (НЛХК). Но более полный положительный эффект будет учтен в отчетности 4 квартала 2021 года.
Дополнительным фактором роста цен на целлюлозно-бумажную и лесную продукцию стала инфляция затрат на логистику по всему миру на фоне дефицита контейнеров, перегрузок в портах и сбоев в глобальных цепочках поставок. Также компания отмечает, что новым фактором роста цен бумагу и упаковку стал энергокризис, приведший к введению «энергетических надбавок» к цене в Европе и массовым сокращениям производства в Китае.
Скорректированная OIBDA Segezha в 3 квартале удвоилась, составив 10,5 млрд рублей (рентабельность 41%). За 9 месяцев показатель также вырос в 2,1 раза, до 23,7 млрд рублей, рентабельность выросла до 35%. OIBDA была скорректирована на размер вознаграждений в объеме 2 млрд рублей, полученных менеджментом «за наступление события ликвидности» после IPO в рамках долгосрочной программы мотивации. Повышение рентабельности связано с увеличенными вложениями компании в высокомаржинальные сектора – лесные ресурсы и деревообработка, фанера и плиты, домостроение.
Чистая прибыль в 3 квартале составила 3,5 млрд рублей против убытка годом ранее. За 9 месяцев чистая прибыль выросла до 11,1 млрд рублей против 5,5 млрд рублей убытка в 2020 году. Рост произошел на фоне увеличения выручки и рентабельности продаж, дохода от курсовых разниц в сумме 1,3 млрд рублей, а также роста прочих финансовых доходов от переоценки валютнопроцентных свопов.
Капитальный затраты Segezha по итогам 9 месяцев выросли на 38%, до 12,9 млрд рублей. Из них 5 млрд рублей были вложены в приобретение новых активов, в том числе в покупку НЛХК и «Интер Форест Рус». Напомним, что НЛХК специализируется на производстве пиломатериалов, МДФ, ДСП, пеллет, столярных изделий для строительства жилых и производственных помещений. В том же районе расположен крупный производственный кластер Segezha Group по выпуску пиломатериалов и древесноволокнистых плит, что позволяет создать синергетический эффект. А «Интер Форест Рус» владеет 24 лесопромышленными активами и 10,9 млн куб. м. лесосеки в Иркутской области и Красноярском крае. Обе сделки имеют значительное влияние на расширение и развитие Segezha Group.
Отрицательный свободный денежный поток достиг 12 млрд рублей, увеличившись в 4 раза (годом ранее – 2,7 млрд рублей). Это ожидаемый результат с учетом роста капитальных затрат: компания сейчас находится в стадии роста, поэтому в ближайшие годы есть высокая вероятность отрицательного FCF.
Чистый долг Segezha на конец сентября 2021 года составил 34,35 млрд рублей, снизившись на 31% год к году. Соотношение чистого долга к скорректированной OIBDA составило 1,1х против 2,8х прошлого года.
Компания также сообщила, что в 3 квартале расширила географию присутствия за счет новых рынков - добавились Танзания, Зимбабве, Ливан, Боливия, Коста-Рика, Албания, Бразилия, Гаити.
Мы положительно оцениваем отчетность Segezha Group
Компания нарастила выручку и OIBDA по всем ключевым направлениям, а также активно вкладывается в масштабирование и расширение бизнеса. Мы считаем холдинг перспективным на рынке пиломатериалов и видим возможность укрепить лидирующие позиции по ряду направлений лесозаготовки с высокой добавленной стоимостью. По итогам 2 больших сделок в 3 квартале холдинг удвоил лесосеку в своем распоряжении, значительно нарастил мощности по выпуску пиломатериалов, фанеры и пеллет.
Важно помнить, что компания сейчас находится в стадии роста, поэтому в ближайшие годы сохраняется вероятность отрицательного FCF и нестабильной долговой нагрузки. Также ожидаем, что результаты 4 квартала могут быть чуть менее впечатляющими за счет сезонности – исторически в зимний период снижается строительная активность. С учетом впечатляющих результатов холдинга и перспективы дальнейшего расширения мы повышаем целевой ориентир до 13 рублей за акцию, рекомендуем «покупать».
Топ-3 криптокомпаний, акции которых Уолл-стрит рекомендует к покупке
Фондовые рынки сейчас находятся на рекордно высоких уровнях или вблизи них, чему способствуют позитивные настроения инвесторов, особенно розничных.
Акции не перестают расти, в то время как процентные ставки и доходность облигаций остаются низкими. Но для инвесторов, стремящихся к прибыли, акции – не единственная альтернатива.
Печально известный своей волатильностью биткоин вырос на 109% в этом году, превысив в начале месяца отметку в $65 тысяч. Некоторые эксперты считают, что стоимость данной криптовалюты поднимется еще выше.
Криптовалютный сектор оценивается примерно в $2,6 трлн, и он получает поддержку от венчурных инвесторов, которые влили в него $5,5 млрд в первой половине прошлого года, а затем еще $17 млрд за первые шесть месяцев 2021 года.