Market Vectors / Financial One

Греф назвал комфортный курс рубля

Греф назвал комфортный курс рубля Артем Коротаев/ТАСС
4187

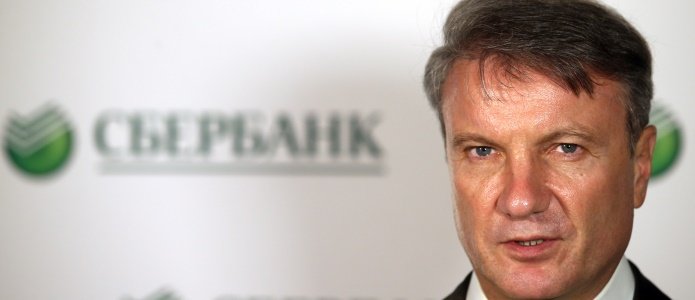
Модернизация и развитие экономики России могут быть при курсе рубля 60-63 за доллар, рассказал глава Сбербанка Герман Греф в интервью Bloomberg.

«70 рублей за доллар – слишком слабый уровень», - заявил он.

Российские компании находятся в сложном положении из-за девальвации рубля, так как имеют много долговых обязательств в иностранной валюте при рублевой выручке.

Это не критично, но стало определенной нагрузкой для всего банковского сектора, объясняет банкир.

Хорошей нынешняя ситуация, как говорит Греф, является для компаний, ориентированных на экспорт, но не для модернизации и приобретения новых иностранных технологий.

Глава Сбербанка уверен, что нужен правильный баланс между двумя этими факторами. «Если доллар будет около 60 рублей, то это будет более приемлемо для компаний и госбюджета – для всех участников российского рынка», - объясняет банкир.

«Для укрепления национальной валюты ситуация на рынке должна быть более стабильной. Если в конце года мы увидим цены на нефть выше $50 за баррель, то и рубль укрепится до 60-63 за доллар. И это будет хорошо», - рассуждает Греф.

Банкир коснулся и темы настоятельной рекомендации властей США в адрес глобальных инвестбанков с тем, чтобы они не участвовали в размещении евробондов российского Минфина.

«Основным рынком для продажи гособлигаций РФ – является отечественный рынок. У нас достаточно ликвидности для покупки этих ценных бумаг в национальной и иностранной валюте. Нельзя также исключать и возможность привлечения средств и с азиатского рынка, например, из Китая», - говорит глава Сбербанка.

На вопрос о будущем инвестбанковского бизнеса в России Греф сказал, что видит хорошие возможности в этом направлении на ближайшие два-три года для Sberbank CIB и «ВТБ Капитал» по причине снижения конкуренции, но в долгосрочной перспективе розничное и корпоративное направления будут более приоритетными.

«Инвестбанкинг – это наш исторический бизнес, но не бизнес будущего», - пояснил он, добавив, что не планирует расширения и активизации этого направления.  


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    212

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    296

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    276

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    326

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    296

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more