
В целом при волатильном рубле, даже в случае роста Сбербанка, Газпром его обойдет.
В противном случае, когда рубль укрепляется и нефть находится в восходящим тренде, темпы роста Сбербанка будут существенно выше чем у Газпрома. Важные для Газпрома краткосрочные технические уровни: 235,2, 238,87 и 240 рублей.
Хорошие уровни поддержки – 232,9 (50-дневная скользящая средняя) и 216,91 рубля. Для Сбербанка — 231,649 (100-дневная скользящая средняя), 235 и 240 рублей. Хороший краткосрочный уровень поддержки – 228,752 рубля (50-дневная скользящая средняя).
Общее
Газпром с начала года вырос в рублях на 53%, Сбербанк – на 23%. Газпром в течение 12 месяцев может прибавить 25%, до 292 рублей, Сбербанк – 41%, до 323 рублей, следует из консенсус-прогноза Bloomberg.
Это значит, что рынок верит в укрепление рубля к доллару и в ускоренные темпы роста Сбербанка к Газпрому, как это наблюдалось последние три года, со второго полугодия 2016 года, когда рубль начал оправляться от санкций, хотя чистые активы Газпрома кратно меньше текущей капитализации компании.
Читайте: Несколько советов для безбедного будущего своих детей
Так, например, у Сбербанка сумма чистых активов превосходит капитализацию; коэффициент P/B достаточно высокий – 1,2 (т.е., >1), а у Газпрома всего 0,4 – следствие неэффективности менеджмента и расходов. В целом ни в России, ни, возможно, в мире нет сопоставимых по масштабу компаний со столь низким коэффициентом.
Технические особенности игры на спред
Газпром торгуется с максимальной премией к Сбербанку лишь при ослаблении рубля. В начале сентября корреляция между Сбербанком и рублем достигла 60% – это максимум с четвертого квартала 2018 года, когда на глобальном рынке в последний раз наблюдались распродажи. Корреляция растет, когда доллар пробивает 66 руб. и укрепляется дальше. В то же время корреляция между Газпромом и Сбербанком существенно выросла и сейчас превышает 60% – максимум с первого квартала 2019 года, когда рынок набирал обороты.
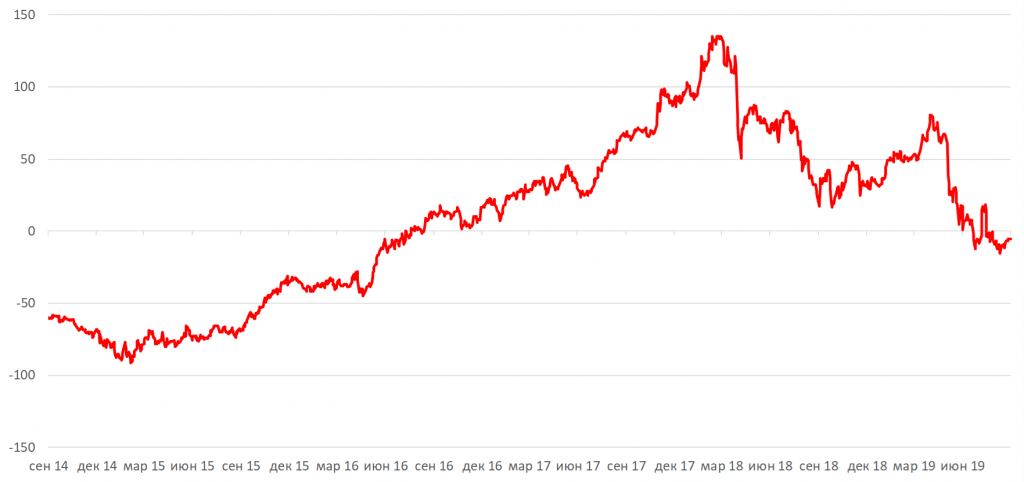
Следовательно, игра Газпрома против Сбербанка полностью зависит от динамики рубля. Газпром играет роль защитного актива, когда рубль находится под давлением. Это уже наблюдалось с конца июля и до начала сентября 2019 года, в результате чего Газпром обогнал Сбербанк и спред достиг 15 рублей – максимум за три года. С июня 2016 года Сбербанк вырвался вперед и оставался там до конца июля 2019 года, когда рубль начал падать к доллару на фоне повсеместных распродаж и глобального укрепления американской валюты.
Газпром
Лучший актив в случае ослабления рубля из-за волатильности валют развивающихся рынков, но при этом нефть не должна надолго уходить ниже $60/барр., так как ее средняя цена для профицита российского бюджета на 2019 год составляет $63,4/барр. (сейчас $63,8/барр.), или 4 127 рублей за баррель, прогноз по курсу рубля – 65,1 рубля за доллар.
Минимальная цена на 2019-2020 годы для бездефицитного бюджета – немногим выше $40 за баррель для Urals, следовательно, для Brent на $1-2 дороже.
Сбербанк
Таким образом, фундаментальная макроигра со ставкой на рубль к доллару тесно коррелирует с валютой и ОФЗ из-за того что 46% населения держат депозиты в Сбербанке, при этом лишь 20% этих вкладов – валютные. Сбербанк – самый прибыльный актив в мире по коэффициенту ROE, который превышает 23%.
После разворота рынка, когда, как ожидается, рубль будет укрепляться к доллару, стоит больше перекладываться в Сбербанк. Но этому обязательно должно сопутствовать удорожание нефти. Потому что при ее текущей цене в $62/барр. курс рубля выглядит справедливым, хотя корреляция между российской валютой и нефтью упала до 37%.
Исторический спред между Сбербанком и Газпромом, б.п.
Корреляция между Сбербанком и рублем
