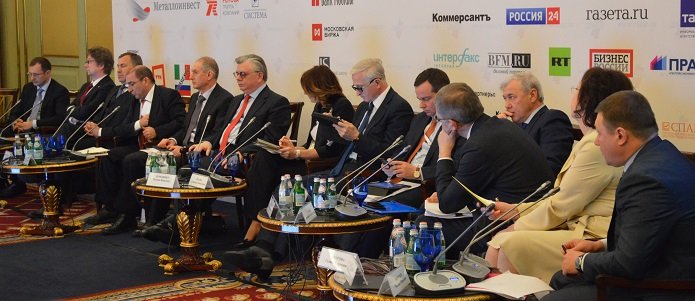

Стоит ли ждать этого шага со стороны ЦБ и когда он может произойти – ключевые вопросы, которые обсуждались в понедельник, 16 марта, в рамках XIII недели российского бизнеса.
Конференцию «Финансово-банковская система России: старые вызовы и новые риски» открыл президент Российского союза промышленников и предпринимателей Александр Шохин, который привел результаты опроса РСПП о пяти ключевых проблемах развития бизнеса коммерческих компаний и банков в 2014 году. По словам Шохина, четыре проблемы из пяти – недостаток квалифицированных кадров, рост цен, избыточно высокие налоги и административные барьеры – попадают в результаты опроса ежегодно. Пятой, приоритетной проблемой традиционно становилась коррупция, однако в прошлом году ее обогнал более актуальный вопрос – проблемы с доступом к финансово-кредитным ресурсам. По этой причине многие предложения, включенные в подготовленную РСПП программу антикризисных мер, касаются именно банковского и финансового секторов.
Оценку Шохина о приоритетности поддержки финансового сектора поддержал его коллега, исполнительный вице-президент РСПП Александр Мурычев. По его словам, наиболее актуальным вопросом на текущий момент является формирование единой денежной политики, согласованной между правительством и Центробанком. Это позволит игрокам рынка осуществлять планирование в среднесрочной перспективе. Мурычев также подчеркнул, что, снизив процентную ставку, ЦБ существенно поддержал экономику, поскольку в условиях недоступности кредитов обеспечить экономический рост невозможно.
Первый заместитель председателя Банка России Дмитрий Тулин выразил сомнение в том, что снижение процентной ставки сделало кредиты более доступными. По его словам, после того, как в декабре ЦБ повысил ставку на 6,5%, ставки отдельных финансовых организаций выросли на величину свыше 10,5-17%. Снизив же ключевой показатель до 14%, ЦБ ожидал соответствующей реакции кредитных организаций, которой пока не последовало. В то же время Тулин согласился с тем, что 14% - чрезвычайно высокая метрика, затрудняющая рост кредитования.
С высказанной Тулиным оценкой деятельности коммерческих банков не согласилась первый вице-президент Газпромбанка Екатерина Трофимова. По ее словам, процентная маржа банков очень сильно снизилась, поскольку из-за специфики российского рынка этот показатель страдает при любых изменениях ставок. Она также отметила, что доступность кредитов определяется не только объемом фондирования, но и уровнем экономических рисков, одним из индикаторов которого служит продолжающееся сокращение ВВП. По словам Трофимовой, в 2016 году Газпромбанк ожидает дальнейшего сокращения показателя на 2-4%, что еще больше повышает кредитные риски. В то же время в марте фининститут засвидетельствовал недельное сокращение инфляции до 0,2%, что в пересчете на год дает показатель в 10-11%. Как отмечает Трофимова, это позволяет ожидать сокращения процентной ставки до 10% к концу текущего года.
Заместитель министра финансов РФ Алексей Моисеев отметил в своем выступлении, что необходимый фон для снижения ключевой ставки ЦБ уже подготовлен Минфином. Тем не менее решение о снижении или сохранении текущей ситуации остается за Центральным банком. Моисеев также подчеркнул, что решение ведомства о сокращении расходной части бюджета было правильным, поскольку государство таким образом «не расшатывает финансовую инфраструктуру и дает возможность финансовой системе прийти в норму и достичь восстановления инвестиционного процесса именно в негосударственном секторе».
Комментируя взаимодействие между регулятором и коммерческими банками, первый заместитель председателя Банка России Алексей Симановский отметил, что ЦБ не планирует дальнейшего смягчения регулирования банков. По его словам, декабрьские послабления для банков носили антишоковый характер и «позволили системе адаптироваться к сложным процессам». Однако при отсутствии дальнейших экстраординарных явлений ЦБ будет постепенно выходить из парадигмы смягчения. В то же время многое зависит от рисков в банковском секторе. Симановский также отметил, что базовый сценарий развития для банков России в 2015 году предполагает прибыль около 200 млрд рублей, а стрессовый – нулевую прибыль.