Экспертиза / Financial One

«Финам» вновь советует покупать акции Carnival с потенциальной доходностью в 20%

«Финам» вновь советует покупать акции Carnival с потенциальной доходностью в 20% Фото: flarecord.com
2790

Аналитики ГК «ФИНАМ» актуализировали оценку акций компании Carnival – крупнейшего круизного оператора в мире. С момента последнего исследования в июле этого года акции компании достигли установленной целевой цены и показали доходность 17%. Но в свете новых обстоятельств по бумагам компании подтверждается рекомендация «Покупать» и повышается целевая цена до $73,5.

С момента публикации предыдущего материала в июле бумаги Carnivals достигли установленной целевой цены $67, принеся инвесторам 17%-ную доходность, но сохраняют потенциал роста. Компания все еще недооценена по отношению к ключевым конкурентам, ее прибыль и выручка в минувшем квартале продемонстрировали рост, превысив средние ожидания аналитиков, а усредненные прогнозы на грядущие отчетные периоды также выглядят оптимистично.

Опубликованная на прошлой неделе отчетность Carnivals показала, что чистая прибыль в третьем фискальном квартале составила $1,71 млрд или $2,41 на акцию против $1,33 млрд и $1,83 на акцию в прошлом году. Скорректированная прибыль компании оказалась на уровне $2,36 на одну акцию, превысив средние ожидания аналитиков в $2,32 на бумагу и побив рекорд аналогичного периода прошлого года в $2,29 на акцию.
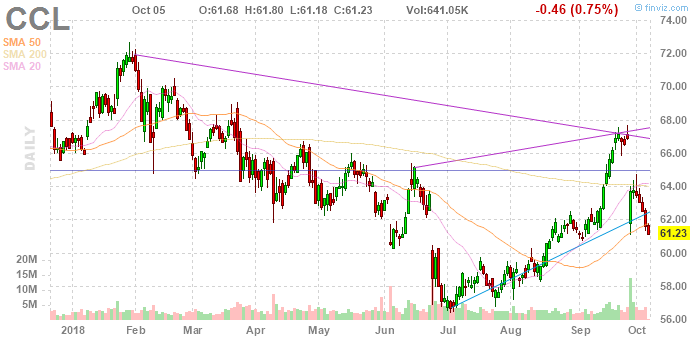
Котировки акций Carnival Corporation

Выручка увеличилась на 6%, несмотря на колебания валютного курса и рост затрат на топливо, и достигла $5,84 млрд, тогда как аналитики прогнозировали показатель на уровне $5,8 млрд. Компания обновила прогноз на текущий финансовый год, повысив нижнюю границу ожидаемого диапазона. По оценкам менеджмента компании, годовая скорректированная прибыль может составить $4,21-4,25 на одну акцию, в то время как ранее ожидалось $4,15-4,25 на бумагу.

Если обратить внимания на основные ценовые мультипликаторы Carnival, то по большинству из них компания остается недооцененной по отношению к своим ключевым конкурентам. В частности, по коэффициентам цены и балансовой стоимости, стоимости компании к полученной прибыли и стоимости компании к годовой выручки у Carnival имеется потенциал роста в размере 88,4%, 27,4% и 18,2% соответственно. В то же время, по отношению к сектору в целом компания недооценена по коэффициентам cсоотношения цены и прибыли, цены и денежного потока, и цены и базовой стоимости, потенциал роста по которым составляет 72,5%, 43,4% и 17,4% соответственно. Что касается доходности по дивидендам Carnival, то она превышает медианное значение.

«Принимая во внимание все вышеизложенные факторы, мы сохраняем по бумагам Carnival рекомендацию «Покупать» и считаем целесообразным повысить целевую цену до $73,5, что эквивалентно 15%-ному потенциалу роста от текущих уровней», - говорит ведущий аналитик ГК «ФИНАМ» Наталия Аседова.

Акции Carnival торгуются на американских площадках и Санкт-Петербургской бирже в России.


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • «Базис»: рост бизнеса сохраняется, но денежный поток становится главным вопросом. Дайджест Fomag
    Андрей Ададуров 30.09.2026 12:30
    48

    Группа «Базис» представила финансовые результаты за первое полугодие 2026 года, сохранив высокие темпы роста выручки, OIBDA и скорректированной чистой прибыли. Основной вклад в динамику внесли продажи лицензий и подписок, техническая поддержка и рост спроса на дополнительные программные решения.more

  • В ближайшее время обостриться борьба за уровень 17% по доходности 10-летних ОФЗ
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 30.09.2026 11:46
    114

    Снижение котировок госбумаг вчера продолжилось после появления информации об увеличении программы заимствований на 2026 и 2027 гг. В целом, увеличение программы до 6,5 трлн руб. в 2026 г. и до 7,7 трлн руб. в 2027 г. не выглядит катастрофичным. Так, в 2025 г. Минфин привлек 8,0 трлн руб. (в т.ч. 1,7 трлн руб. за счет флоатеров). more

  • Сегодня на валютном рынке ждем снижения волатильности
    Евгений Локтюхов, начальник отдела экономического и отраслевого анализа ПСБ 30.09.2026 10:46
    142

    Во вторник рубль неплохо укрепился, несмотря на падение нефтяных котировок, но продолжил удерживаться в привычных торговых диапазонах к ключевым валютам.more

  • Индекс МосБиржи продолжит находиться в зоне 2200-2300 пунктов в ожидании триггеров
    Крылова Екатерина, управляющий эксперт отдела экономического и отраслевого анализа Банка ПСБ 30.09.2026 10:08
    174

    Российский рынок акций во вторник продемонстрировал выкуп внутридневной просадки на фоне по-прежнему невысокой ликвидности. На старте сессии Индекс МосБиржи локально уходил вниз на 2225 пунктов (уровни начала месяца), однако затем неплохо восстановился, достигнув на пике 2274 пунктов. По итогам всего торгового дня, включая вечернюю сессию, индекс зафиксировался на уровне 2260 пунктов (+0,6%). Обороты торгов остаются ниже средних за последние 3 месяца – 65 млрд рублей.more

  • Российский рынок умеренно растет на фоне сигналов о сохранении диалога РФ и США
    Максим Абрамов, аналитик ФГ «Финам» 29.09.2026 19:06
    636

    Российский рынок акций во вторник, 29 сентября, умеренно растет. Поддержку котировкам оказывают сигналы о сохранении дипломатического диалога между Россией и США. Кирилл Дмитриев провел переговоры с представителями администрации США по урегулированию конфликта на Украине и возможным энергетическим инициативам после его завершения.more