Аналитики ГК «ФИНАМ» актуализировали оценку акций ПАО «ТГК-1» –– ведущего производителя электроэнергии и тепла в Северо-Западном регионе. По итогам первого квартала прибыль акционеров выросла на 42% и ожидания по прибыли на текущий год значительно улучшились. Однако дивиденд за прошлый год вышел ниже прогноза аналитиков, по норме выплат отсутствует прогресс. На основании этого целевая цена снижена до 0,0141 руб.
Компания нарастила прибыль на 42%, что улучшило ожидания по доходам на 2018 год. Выручка ТГК-1 повысилась на 12% до 25,8 млрд.руб. за счет продажи мощности, улучшения производственных показателей на фоне высокой водности и холодной погоды, а также ввода в строй нового энергоблока. Реализация электроэнергии в натуральном выражении выросла на 14,8%, отпуск тепла – на 10,2%.
Тарифы на электроэнергию и новую мощность повысились на 2% и 2,2% соответственно, тариф на старую мощность снизился на 1,6%. Росту прибыли также способствовало снижение процентных расходов и налога на прибыль. С начала года компания погасила треть долга и на конец квартала чистый долг составил 12,8 млрд.руб. или 0,61х EBITDA.
Согласно дивидендной политике, целевой диапазон нормы распределения составляет 5-35% чистой прибыли по РСБУ. В 2010 – 2017 годах доля распределения составляла в среднем 20%. Размер выплат зависит от состояния резервного фонда и инвестиционной программы.
За 2017 год рекомендованы дивиденды в размере 0,0004898 руб. на акцию исходя из выплаты 26% прибыли по РСБУ или 24% прибыли по МСФО. С одной стороны, такой дивиденд станет рекордным, около 1,9 млрд. руб, и превысит объем прошлого года на 42%, с другой – отсутствует прогресс по норме выплат.
По итогам 2018 года «Газпром энергохолдинг» планирует направить на дивиденды не менее 26% прибыли по РСБУ. Дивиденд вышел ниже ожиданий аналитиков ГК «ФИНАМ», сдерживание нормы выплат при комфортной финансовой картине является одним из минусов инвестиционного кейса ТГК-1. Дивиденды в 2018 – 2019 годах прогнозируются на уровне 26% прибыли по РСБУ.
«После актуализации оценки мы понизили целевую цену акций ТГК-1 с 0,0144 руб. до 0,0141 руб, но сохранили рекомендацию «Покупать» на фоне существенного потенциала роста, составляющего 33%», - говорит ведущий аналитик ГК «ФИНАМ» Наталья Малых
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube
«ФИНАМ» снизил целевую цену по акции ТГК-1 из-за дивидендов
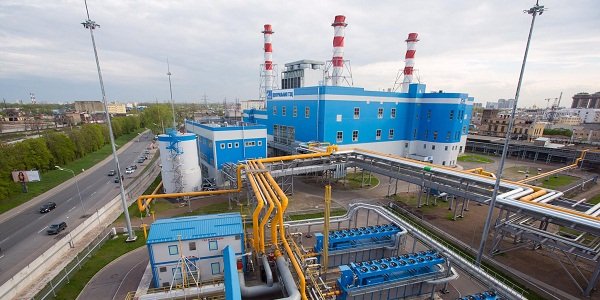 Фото: ТГК-1 (Facebook)
Автор: Аналитическое управление ГК «ФИНАМ»
28.05.2018 14:03
 3531
3531
Теги:
Популярное
-
Robinhood: рынки предсказаний могут сравняться по масштабам с фондовым рынком СШАЯна Кудрявцева 29.10.2026 14:3080
Финансовый директор Robinhood Шив Верма ожидает стремительного роста рынков предсказаний. По его оценке, через 5-10 лет они могут стать сопоставимыми по масштабам с американским фондовым рынком.more
-
Российский рынок корректируется на фоне замедления экономики и фиксации прибылиВладимир Чернов, аналитик Freedom Global 29.10.2026 13:5799
Индекс Мосбиржи днем 29 октября снижается на 0,85%, до 2504,98 пункта, РТС также теряет 0,85%, опускаясь до 975,85 пункта, а индекс голубых фишек снижается на 0,85%. После четырех дней роста российский рынок перешел к коррекции на фоне фиксации прибыли инвесторами и слабой макроэкономической статистики. При этом индекс Мосбиржи пока удерживается выше отметки 2500 пунктов.more
-
ФРС оставила ставку без изменений, готовясь к возможному ужесточению из-за инфляцииОльга Беленькая, руководитель отдела макроэкономического анализа ФГ «Финам» 29.10.2026 13:34144
Заседание ФРС 27-28 октября прошло достаточно ожидаемо для рынков. ФРС сохранила процентную ставку по федеральным кредитным средствам (federal funds rate) в диапазоне 3,75-4% годовых после ее первого за 3 года повышения на сентябрьском заседании. Решение было принято 10 голосами против 2: президент ФРБ Кливленда Бет Хаммак и член совета управляющих ФРС Лиза Кук выступили за повышение ставки на 25 б.п. more
-
X5 наращивает выручку быстрее прибылиВладимир Чернов, аналитик Freedom Global 29.10.2026 13:03142
“Корпоративный центр ИКС 5” в 3 квартале 2026 года увеличил выручку на 13% г/г, до 1,31 трлн рублей. Продажи сопоставимых магазинов выросли на 7,4%, выручка “Чижика” - на 34,5%. Скорректированная EBITDA до применения IFRS 16 прибавила 17,9%, до 87,4 млрд рублей, а ее рентабельность повысилась с 6,4% до 6,7%.more
-
«ФосАгро»: рост затрат на сырье и курсовые разницы оказали давление на финансовые показатели. Дайджест FomagАндрей Ададуров 29.10.2026 12:30175
Компания «ФосАгро» представила финансовые результаты за третий квартал и девять месяцев 2026 года, продемонстрировав рост выручки в квартальном выражении, который сопровождался увеличением затрат на сырье, финансовых расходов и отрицательными курсовыми разницами.more