Market Vectors / Financial One

Экспортеры охладели к валютному хеджированию

Экспортеры охладели к валютному хеджированию
2825

Банк России обновил информацию об открытых позициях российских банков на рынке внебиржевых деривативов. В частности, опционные позиции оказались на минимальных отметках с момента девальвации рубля в 2014 году. Столь низкий открытый интерес в опционах связан с затуханием волатильности во втором квартале текущего года и слабым спросом экспортеров на услуги валютного хеджирования.

Основными контрагентами банков на рынке внебиржевых деривативов являются экспортеры, которые активно используют схемы хеджирования и управления валютным и процентным риском. Именно их действия зачастую становятся причинами серьезных трендов в рубле - как в сторону ослабления, так и укрепления национальной валюты Российской Федерации. При этом экспортерам необязательно выходить на биржевой рынок - они могут повлиять на ситуацию через внебиржевые деривативы. В дальнейшем банки «продают» принятый валютный риск дальше - на биржевую площадку.

На рисунке 1 отображена динамика открытых позиций российскими банками во внебиржевых опционах (в отчетную форму попали сделки с деривативами 5 российских банков). Мартовско-апрельское укрепление рубля сопровождалось резким ростом купленных опционов. В дальнейшем часть риска банки «распыляют» по рынку, используя в том числе и опционы на срочном рынке Московской биржи.

По состоянию на 1 июля 2016 года (ЦБ РФ раскрывает данные с задержкой в один месяц) объем проданных внебиржевых опционов составлял $4,3 млрд, купленных - $4,6 млрд. Суммарный открытый интерес (по купленным и проданным опционам) к предыдущему месяцу снизился на 38,7%.

Как результат, в июне курс доллара США колебался в диапазоне между 64 и 67 рублями. Даже Brexit существенно не изменил диспозицию между покупателям и продавцами валюты.  
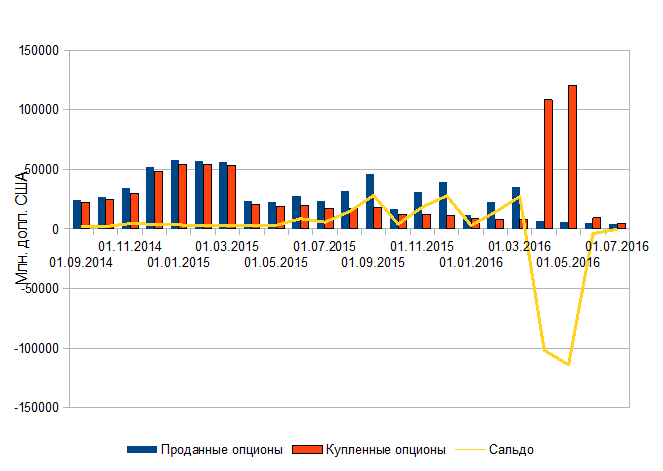

Рисунок 1 - Объем открытых позиций российскими банками на рынке внебиржевых опционов

Сальдо между проданными и купленными деривативами у банков с марта текущего года стало отрицательным, то есть продают опционов меньше, чем покупают. Вероятно, это связано с тем, что волатильность стала снижаться, и у клиентов меньше потребность в хеджировании валютного риска и больше в хеджировании процентных рисков (по сути, игра в «кэрри-трейд» со стороны экспортеров путем перекладывания из одной валюты в другую через деривативы).

Долго ли продлится этот период времени - покажет состояние глобальной конъюнктуры. Ведь именно она формирует ожидания финансовых директоров крупнейших российских корпораций-экспортеров.  


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Кэти Вуд: ИИ разгонит рост мировой экономики выше 7% и решит проблему госдолга США
    Ксения Малышева 01.10.2026 14:30
    85

    Основатель и глава ARK Invest Кэти Вуд прогнозирует ускорение роста мировой экономики в ближайшие годы благодаря развитию искусственного интеллекта и других новых технологий.more

  • Российский рынок продолжает восстановление
    Владимир Чернов, аналитик Freedom Global 01.10.2026 13:59
    105

    Индексы Мосбиржи и РТС на торгах 1 октября к 12:30 мск прибавляли по 0,5% каждый, достигая 2279,31 и 859,31 пункта соответственно. На столько же рос индекс голубых фишек.more

  • Акции Т-Технологий позитивно отреагировали на детали сделки с Банком Точка
    Владимир Чернов, аналитик Freedom Global 01.10.2026 13:27
    151

    Т-Технологии определили условия консолидации Точки, оценив банк в 84,8 млрд руб. Дополнительные акции разместят по 320 руб., с премией 27% к текущим котировкам. Закрыть сделку планируется до конца 2026 года. Сейчас экономическая доля группы в Точке составляет 32%.more

  • «Интер РАО»: рост выручки не компенсирует падение прибыли, а масштабные инвестиции ограничивают потенциал акций. Дайджест Fomag
    Андрей Ададуров 01.10.2026 12:30
    197

    Компания «Интер РАО» представила финансовые результаты за второй квартал и первое полугодие 2026 года, продемонстрировав рост выручки. Однако увеличение операционных расходов, затрат на топливо, а также снижение процентных доходов оказали давление на EBITDA и чистую прибыль. Дополнительным негативным фактором остается инвестиционная программа компании, которая привела к существенному отрицательному свободному денежному потоку.more

  • Амбициозная программа заимствований не способствует покупкам ОФЗ на вторичном рынке
    Дмитрий Грицкевич, Управляющий по анализу банковского и финансового рынков ПСБ 01.10.2026 11:50
    192

    В среду индекс RGBI предпринял попытку к росту в преддверии аукциона, однако к концу дня вернулся на исходные позиции (111,2 п.) – перспективы реализации программы заимствований не способствуют покупкам бумаг на вторичном рынке. Напомним, что за 4 квартал 2026 г., исходя из увеличенной программы заимствований, Минфину необходимо привлечь 2,4 трлн руб., в 2027 г. – 7,7 трлн руб. (что сопоставимо по объему с 2025 г., однако при кардинально различающейся рыночной конъюнктуре сейчас и в прошлом году).more