
Вторник оказался чрезвычайно волатильным днем для мирового рынка гособлигаций. Доходность многих государственных долговых бумаг, пребывавшая на исторических минимумах еще несколько недель назад, внезапно стала стремительно расти. Аналитики опасаются, что массовый выход инвесторов из этого сектора вызовет смятение на других рынках. Однако есть ли повод для паники?
Рынки ценных бумаг с фиксированным доходом потеряли с середины апреля текущего года свыше $450 млрд вследствие самого серьезного ценового обвала за последние 2 года, сообщает Bloomberg со ссылкой на данные Bank of America Merrill Lynch. Общая стоимость облигаций упала до $45,07 трлн по итогам торгов во вторник.
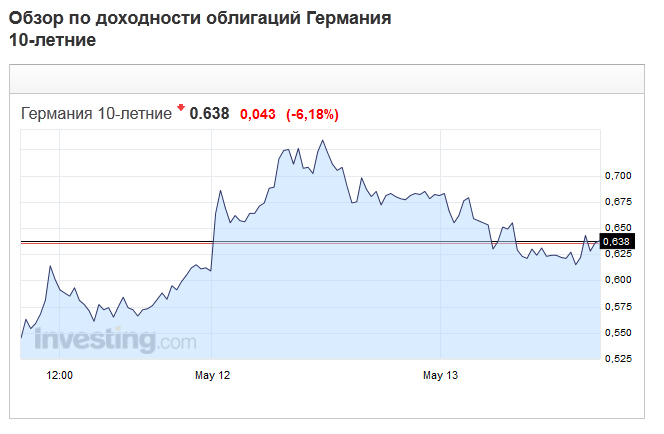
Самый впечатляющий скачок показали немецкие 10-летние долговые бумаги: их доходность в апреле достигла минимума в 0,05%, однако затем показала стремительный рост и вчера в ходе лондонских торгов подскочила до 0,67%. Доходность британских долговых бумаг в тот же день выросла на 4 базисных пункта до 1,98%. Другие гособлигации еврозоны – испанские, итальянские, нидерландские и французские – также показали рост доходности.
Американский и немецкий рынки гособлигаций после недавнего падения сегодня слегка восстановили утраченные позиции в связи с ожиданиями крупных размещений 10-летних бондов на $24 млрд в США и на €10 млрд в Германии. Доходность 10-летних казначейских облигаций США снизилась в среду на один базисный пункт – до 2,23%, тогда как днем ранее она поднималась до 2,36%, а в апреле составляла немногим более 1,82%.
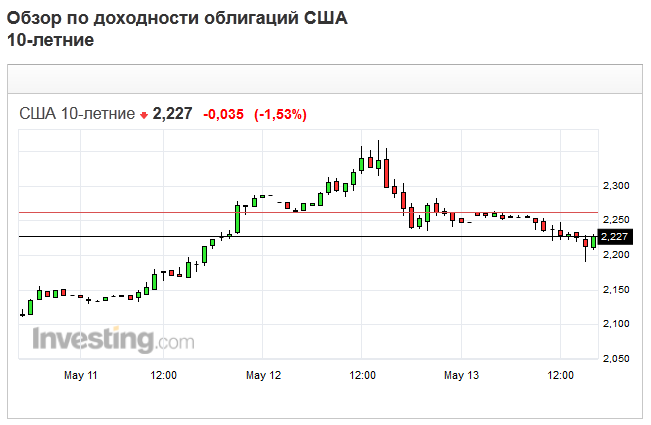
Как отмечает Financial Times, долговые бумаги США крайне неустойчивы с прошлой недели, когда председатель ФРС Джанет Йеллен назвала их переоцененными. Американские инвесторы в fixed income также беспокоятся, что ФРС так и не повысит процентную ставку в текущем году, что приведет к крайней уязвимости долгосрочных облигаций перед ростом инфляции.
Пришло время «медведей»?
Стремительный рост доходности порождает закономерный вопрос о том, наблюдаем ли мы временный скачок, или же пришло время коррекции глобального рынка бондов. Финансовый директор инвестиционной компании Gerring Capital Management Эрик Парнелл в аналитической колонке на Seeking Alpha рассматривает ключевые силы, которые могут двигать доходность долговых бумаг вверх в долгосрочной перспективе, на предмет их состоятельности.
· Масштабное оздоровление экономики, которого рыночные аналитики ожидают уже на протяжении шести лет. В этом случае инвесторы начнут отказываться от относительно стабильного рынка облигаций в пользу более привлекательных и рисковых инвестиционных активов. Тем не менее автор указывает на отсутствие каких-либо признаков глобального экономического роста – скорее, ситуация ухудшается. Таким образом, эта сила не способна стать катализатором роста доходности.
· «Бунт» облигационных инвесторов. Если политические силы будут вести себя так же, как на протяжении последних лет – а именно, постоянно повышать объем долга путем денежной эмиссии, – то в конечном итоге бондовые инвесторы просто утратят к ним доверие. Тем не менее, по мнению Парнелла, вера в политический курс властей западных стран остается высокой, поэтому данный пункт также исключается из рассмотрения.
· Рост инфляционного давления. Как отмечает Парнелл, проблема дефляции более существенна для западного общества, нежели проблема инфляции. Вновь аргумент «мимо».
· Ужесточение монетарной политики со стороны центральных банков. Пока ФРС твердо намерена повысить процентную ставку в текущем году. Однако максимум, на который ведомство может рассчитывать – это 50-75 базисных пункта, считает эксперт. Кроме того, на текущий момент ФРС является единственным ключевым в мире центральным банком, который хотя бы размышляет об ужесточении монетарной политики. Таким образом, этот фактор также не приведет к росту доходности на глобальном рынке облигаций.
Парнелл приходит к выводу о том, что скачок бондовой доходности не представляет собой ничего необычного и вовсе не знаменует начало новой «медвежьей» фазы рынка. Скорее, тут играют роль те же факторы, что и в сентябре-октябре 2014 года: «Когда политики так сильно и так долго искажают фондовый рынок своими невероятными фискальными и монетарными решениями, инвесторам стоит ожидать сильных рыночных перепадов, которые происходят, кажется, вопреки любому рациональному объяснению. Это не значит, однако, что текущая ситуация на бондовом рынке со временем не перерастет в нечто более значимое. Однако сейчас мы наблюдаем не более чем очередной «сумасшедший день» на типичном современном фондовом рынке».