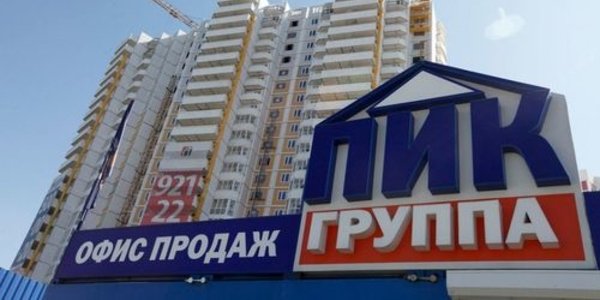

Группа «ПИК» – крупнейший российский девелопер, который динамично развивается и становится высокотехнологичной компанией.
Группа занимается строительством жилья эконом-класса во многих регионах России, инвестирует в инновационное модульное строительство многоквартирных домов, идет в сегменты бизнес- и премиум-класса, а также планирует начать строительство загородных домов и индустриальных парков.
У компании есть амбиции стать глобальным игроком в строительстве жилья, в том числе на рынке Филиппин и Индии. ПИК также является лидером на рынке fee-development и генерального подряда, а новое технологичное направление PropTech предлагает инновационные решения в области аренды жилья и жилищных брокерских услуг.
Активное развитие демонстрирует также Kvarta. Платформа объединяет в себе сервис для операций на вторичном рынке жилья, сервисы для онлайн-аренды квартир, ремонта и продажи мебели, а также сервис, с помощью которого девелоперы могут продавать квартиры на первичном рынке.
По словам Юрия Ильина, вице-президента по рынкам капитала и корпоративным финансам ГК «ПИК», данное направление бизнеса компании обладает большим потенциалом роста в будущем, поскольку онлайн-проникновение в секторе недвижимости по-прежнему находится на низком уровне, причем не только в России, но и на глобальном уровне.
«Наша платформа проведет в этом году около 20 тысяч транзакций. Выручка по сравнению с 2020 годом вырастет примерно в 10 раз и превысит 24 млрд рублей. Потенциал роста находится на высоком уровне – если обратить внимание на целевые рынки, на которых мы работаем, то можно увидеть, что их объемы просто гигантские», – отметил эксперт, обратив внимание на то, что объем рынков первичной, вторичной недвижимости и аренды превышает $175 млрд в год.
Недавно ПИК запустила ряд новых брендов под названием Forma, Mono и Villages, которые будут присутствовать на рынках бизнес-класса, а также премиального и загородного жилья.
Если говорить про бизнес компании в целом, то на протяжении последних пяти лет он демонстрировал рост. В 2020 году выручка ПИК увеличилась на 32% по сравнению с 2019 годом, EBITDA выросла на 67%, а чистая прибыль – на 91%. Руководство компании ожидает, что тенденция к росту сохранится в текущем году и в будущем, и прогнозирует рост выручки в 2021 году более чем на 30%.
Благодаря довольно консервативной политике в области финансов ПИК обладает высокими кредитными рейтингами как от международных, так и от российских агентств. Moody’s присвоило компании рейтинг Ba2, Fitch – BB-, «Эксперт РА» – RuA+, НКР – A+.
В этом году компания обновила дивидендную политику, согласно которой ПИК должна выплачивать 35% от чистой прибыли в качестве дивидендов. Фирма собирается придерживаться такой политики и в будущем. По итогам 2020 года компания выплатила в два раза больше дивидендов по сравнению с 2019 годом.
Компания способна поддерживать рост на хорошем уровне без ущерба для рентабельности бизнеса даже в условиях роста процентных ставок, отметил Юрий Ильин. Несмотря на то, что повышение ставки – это негативный момент для отрасли, который не будет способствовать увеличению объемов строительства и росту предложения, при правильном подходе даже в таких условиях можно найти новые возможности, добавил эксперт.
Роман Горюнов: «Индекс SPB100 непохож на другие. Нам приятно делать то, что раньше никто не делал»
СПБ биржа провела презентацию индекса SPB100, отражающего интерес российских частных инвесторов к рынку акций глобальных компаний.
25 октября СПБ биржа начала публиковать значения первого собственного индекса SPB100, основанного на данных о портфелях 1,4 млн частных инвесторов.
Прошлый год стал необычным – на рынке появилось огромное количество новых розничных инвесторов. Интерес населения всего мира к фондовому рынку резко вырос.
Причин много: локдауны из-за коронавируса, повышение доступности инвестиций благодаря совершенствованию технологий, появление у населения свободных денег и так далее. Влияние розничных инвесторов на поведение фондового рынка значительно возросло, и данная тенденция вряд ли прекратится в ближайшем будущем.