Экспертиза / Financial One

Четыре ключевых пункта стратегии «Роснефти»

Четыре ключевых пункта стратегии «Роснефти»
2763
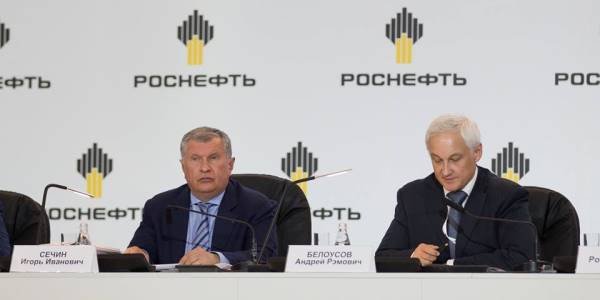
Вчера «Роснефть» провела в Сочи годовое общее собрание акционеров. Глава компании Игорь Сечин в своей презентации сделал несколько важных заявлений, которые мы бы хотели отметить.

1. Компания готова выплачивать в качестве дивидендов 50% от прибыли по МСФО с 2018. Ранее Владимир Путин рекомендовал «Роснефти» вернуться к обсуждению коэффициента выплат 50%. Как мы писали два дня назад, этот коэффициент предполагал бы дивиденды 17,7 рубля или доходность примерно 6% в следующем году.

2. «Роснефть» примет «Стратегию-2022» к концу года.

3. Компания планирует, что органический рост добычи нефти за следующие 5 лет составит 20-30 млн т благодаря развитию технологий и оптимизации фонда скважин, в частности, роста доли горизонтальных скважин до 40%.

4. «Роснефть» перейдет на холдинговую структуру, выделив некоторые направления своего бизнеса в отдельные структуры под контролем холдинговой компании. Компания планирует выделить свой розничный бизнес (который контролирует самую крупную сеть заправок в России) к концу года, а затем очередь дойдет до нефтесервисного сегмента, некоторых добывающих активов и т.д.

Наше мнение

Мы считаем, что рынок уделит пристальное внимание презентации стратегии, особенно учитывая, что у компании пока не было никакой официальной стратегии. 

Мы сомневаемся, что холдинговая структура сделает компанию более прозрачной (она уже раскрывает информацию по сегментам) или создаст дополнительную стоимость, хотя выделение некоторых сегментов в отдельные структуры, на наш взгляд, может быть использовано «Роснефтью» в сделках обмена активами с некоторыми международными партнерами, по образцу текущей сделки «Газпрома» и австрийской OMV. Тем не менее мы не видим какой-либо информации, которая существенно сказалась бы на котировках.


Вернуться в список новостей

Комментарии (0)
Оставить комментарий
Отправить
Новые статьи
  • Инвесторы не ждут сюрпризов от ЦБ РФ, рубль укрепляется
    Елена Кожухова, аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 19:40
    273

    Российский рынок акций к окончанию основной сессии не показал единой динамики, сохраняя склонность к коррекции от достигнутых ранее на неделе локальных максимумов в рублевом сегменте. Индекс Мосбиржи к 18:45 мск снизился на 0,72%, до 2429,31 пункта. Индекс РТС увеличился на 0,32%, до 943,34 пункта, получив поддержку со стороны валютного фактора и обновив очередной пик с начала июля.more

  • Российский рынок корректируется перед заседанием ЦБ
    Егор Вершинин, аналитик ФГ «Финам» 22.10.2026 19:23
    386

    Российский рынок акций корректируется в преддверии заседания ЦБ 23 октября. По мнению Ольги Беленькой, руководителя отдела макроэкономического анализа ФГ «Финам», регулятор, вероятно, сохранит ключевую ставку на уровне 14%, но может повысить прогноз по ставке на 2027-2028 годы.more

  • Фондовый рынок ждёт конкретики
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:50
    358

    В четверг, 22 октября, российский фондовый рынок весь день умеренно снижался. Номинированный в рублях индекс Мосбиржи к вечеру понизился на 0,7%, опустившись чуть ниже 2430 пунктов, а долларовый РТС - на 0,65%.more

  • Банки чего-то ждут: почему крупнейшие банки начали повышать ставки по вкладам ещё до решения ЦБ РФ
    Наталья Мильчакова, ведущий аналитик Freedom Global 22.10.2026 18:30
    406

    На протяжении последних трёх декад, по данным финансовых маркетплейсов, средняя максимальная ставка по вкладам держится стабильно — на отметке 13,05%. При этом ряд банков из топ 10, включая Газпромбанк, Альфа Банк, ДОМ.РФ и ПСБ, даже пошли на повышение ставок.more

  • ММК. Операционные результаты (3К26)
    Василий Данилов, ведущий аналитик ИК «ВЕЛЕС Капитал» 22.10.2026 18:10
    381

    ММК представил сильные операционные результаты за 3-й квартал 2026 г. Компания значительно нарастила выплавку стали и продажи металлопродукции за счет завершения ремонтов в доменно-конверторном переделе и восстановления внутреннего спроса на стальную продукцию. При этом мы отмечаем, что ММК обладает значительным потенциалом роста выпуска стали с текущих 10,7 млн до 16,5 млн т в случае выхода магнитогорской и турецкой площадок на полную мощность. Наша рекомендация для бумаг ММК – «Покупать» с целевой ценой 29,2 руб.more