Как и ожидалось, вчерашние торги прошли в умеренно позитивном ключе. Сирийская тема отошла на второй план, а свежие и новые животрепещущие темы, которые могли бы взволновать участников рынка, пока не появились.
И поэтому все вдруг (вдруг?) вспомнили, что вообще-то фондовый рынок как это ни странно напрямую связан с экономикой. И поэтому главная тема вчерашнего дня - стартовавший в прошедшую пятницу очередной сезон отчетности. И вчера в продолжение пятничной отчетности крупнейших банков появилась отчетность последнего банка из большой четверки - Bank of America (BAC). Как и отчетность его «друзей-конкурентов», отчетность BAC оказалась вполне-вполне позитивной. А поскольку она «легла» в отличие от пятницы на вполне благоприятный общий фон, то акции Bank of America хоть и с трудом, но все же показали небольшой рост. Что ж, теперь можно констатировать - первый блин не вышел комом.
А вообще лучшими вчера на рынке были акции сферы услуг. Причем поскольку сфера услуг сама по себе очень многогранна, то можно было бы ожидать роста в отдельных ее сегментах. Но рост наблюдался почти повсеместный. Хороши были акции железнодорожных (UNP) и авиаперевозчиков (DAL), аптечных сетей (WBA) и даже частично - ритейлеров (COST).
Можно также выделить по итогам вчерашних торгов акции, работающие в сфере медицинского обслуживания по страховым программам и прежде всего акции лидеров этого сегмента - компаний CVS Health Corp. (CVS,+4,21%) и United Health Corp. (UNH,+2,69% ).
В итоге на волне умеренного позитива все индексы вполне уверенно выросли чуть ли не на процент и тем самым, по крайней мере на текущий момент, сняли вопрос о возможно назревающей большой коррекции. Скорее на-оборот, после очень даже неплохого старта сезона отчетности, многие будут подумывать о продолжении повышательного тренда в самом ближайшем будущем.
Подтверждением этому может служить и вышедшая уже по окончании торгов отчетность от Netflix (NFLX, -1,24%). На прошлой неделе мы наблюдали повышенный спрос на акции этой интереснейшей компании. И главным объяснением этого было ожидание выходящей отчетности. Многие ожидали от компании очень хорошие результаты. Однако вчера вдруг в последний момент настроение участников торгов по поводу акций этой компании вдруг резко изменилось. Начались продажи - пусть осторожные и небольшие, но все же они были и день акции завершили в красной зоне. Однако вышедшая отчетность «опозорила» всех членов секты имени «Фомы неверующего». Главный показатель деятельности компании - прирост новых подписчиков по прогнозам был и так достаточно велик - плюс более 6,35 млн. А по факту все оказалось еще круче - плюс 7,41 млн новых пользователей. Ну куда уж больше! И, естественно, реакция участников рынка была мгновенной - акции тут же взлетели на постмаркете более чем на 5%. А с утра рост превысил уже 7%. Так что Netflix в очередной раз доказал, что круче его в сегменте видеостриминга пока и близко никого нет.
По итогам торгов иностранными акциями за последнюю неделю на Санкт-Петербургской бирже было заключено 5127 сделок с акциями 399 эмитентов на общую сумму более 20 млн. долларов США.
Перед началом торгов
Сезон отчетности набирает обороты и вместе с ним набирает обороты и оптимизм, охватывающий все больший круг участников торгов. И в этом плане сегодняшний день будет очень интересный, поскольку многие будут ждать - подтвердятся ли прогнозы, что 1-й квартал 2018 года действительно был очень хорошим для американского бизнеса. Пока по итогам первых отчетностей, появившихся на свет - все свидетельствует именно об этом.
И если до сегодняшнего дня основным источником информации были банки и финансовые компании (The Charles Schwab Corp. (CSWH, +4,0%) отчитался вчера просто великолепно!), то сейчас мы увидим целую россыпь отчетностей от компаний, работающих в самых разных отраслях. Так, еще до начала торгов появится отчетность от грандов медицинского сектора - Johnson & Johnson (JNJ) и United Health (UNH), еще от одного видного представителя банковского сектора - Goldman Sachs (GS), а также от рекламного агентства Omnicom Group (OMC). А вот уже после торгов на «арену» выйдут настоящие тяжеловесы (правда, и JNJ тоже ведь тяжеловес!) - International Business Machines (IBM) и United Continental (UAL).
А если к этому еще и добавить такую интереснейшую компанию - одного из лидеров сегмента полупроводниковой промышленности как Lam Research (LRCX) в сочетании с компанией по производству медицинского оборудования Intuitive Surgical (ISRG), то картина наверное будет насыщена красками до предела. Хотя ожидания по всем этим компаниям у аналитиков разные. От IBM как всегда ничего хорошего не ждут и ожидать от нее какого-нибудь сильного роста точно не стоит. А вот Lam Research легко может удивить и от нее многие действительно ждут - позитив-позитив-позитива! Также хорошие результаты должна показать и United Air Lines - все авиаперевозчики чувствуют себя очень даже хорошо. А вот по медицинским компаниям ожидания более умеренные и скорее всего особо сильных движений как одну, так и в другую сторону ожидать не стоит.
На этом фоне рынок сегодня может продолжить свое умеренное восхождение, начатое еще вчера. И также как вчера рост этот может составить порядка 0,5-1%. На большее пока точно не стоит рассчитывать. Вполне возможно, что после некоторой небольшой 2-дневной просадки начнется восстановление в акциях крупнейших банков - все особых причин для их падения нет. А вот где действительно можно ожидать фиксации прибыли, так это в акциях сырьевого сектора. И нефть, и золото остановилось в своем росте и поэтому вполне адекватной реакцией на это будет некоторая фиксация прибыли в достаточно сильно выросших за последние две недели акциях этого сектора.
Подписывайтесь на Financial One в соцсетях:
Facebook || Вконтакте || Twitter || Youtube
Американский рынок сегодня может подрасти на 1%
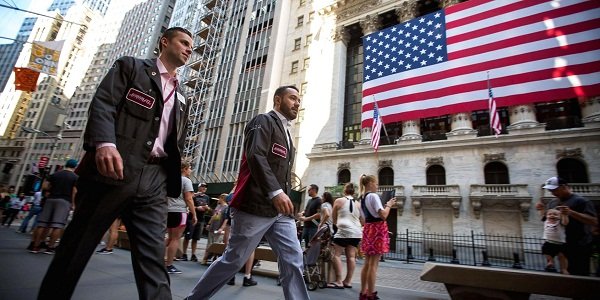 Фото: cnbc.com
Автор: Павел Пахомов, Санкт-Петербургская биржа
17.04.2018 14:29
 1663
1663
Теги:
Популярное
-
Индекс МосБиржи снижается из-за отсутствия позитивных новостейГудым Кристина, аналитик ФГ «Финам» 02.10.2026 19:481183
В пятницу, 2 октября, рынок завершает основную сессию в «красной зоне». Индекс МосБиржи снижается на 0,11% до 2277,23, индекс РТС снижается на 0,40% до 859,30.more
-
Давление на российские акции оказала падающая нефтьНаталья Мильчакова, ведущий аналитик Freedom Global 02.10.2026 19:241678
В пятницу, 2 октября, российский фондовый рынок, несмотря на робкие попытки роста на премаркете, провёл всю основную сессию в умеренном минусе. Номинированный в рублях индекс Мосбиржи к вечеру упал на 0,1%, оставаясь выше 2270 пунктов, а долларовый РТС - на 0,38%.more
-
Недельный обзор рынка акций, облигаций и валюты на 02.10.26. Комментарий аналитиков УК «Первая»аналитики УК «Первая» 02.10.2026 18:501668
Индекс Мосбиржи начал неделю со снижения, но затем большую ее часть демонстрировал положительную динамику на фоне новостей по поводу продолжения российско-американских контактов и высоких нефтяных цен.more
-
Каким будет курс рубля в октябреОлег Решетников, эксперт по фондовому рынку «БКС Мир инвестиций» 02.10.2026 17:321723
На протяжении сентября рубль постепенно укреплялся по отношению к основным валютным парам. CNYRUBF и USDRUBF за месяц снизились на 3,1%, а EURRUBF потерял 5,6%. К концу месяца котировки откатились до уровней третьей декады августа.more
-
Кто выиграет от перераспределения бюджетных средствВладимир Чернов, аналитик Freedom Global 02.10.2026 17:021682
Проект федерального бюджета России на 2027 год указывает на приоритет обороны и безопасности и даже заметно его усиливает. По сравнению с первоначальным планом на 2026 год расходы на оборону и безопасность вырастут с 12,12 трлн и 3,83 трлн руб. до 17,15 трлн и 4,29 трлн, то есть на 41,5% и 12% соответственно. При этом социальные расходы сократятся на 15,2%, а затраты на ЖКХ упадут на 9,9%. Финансирование экономики и здравоохранения уменьшится на 4,6% по каждому направлению. Но пока это только сравнение планов, а не фактических трат за 2026 год.more