
Стоит отметить, что решение совета директоров о выкупе бумаг даёт лишь право это делать, но не обязывает совершать подобный шаг. Если экономическая ситуация или положение компании изменятся, реальная сумма байбэка может быть сокращена. К тому же анонсированные выкупы могут продолжаться несколько месяцев и отражаться в статистике за разные годы. Например, в прошлом году на американском рынке компании приобрели собственных акций на $553 млрд, что составило 81% от анонсированного объёма, а в пока рекордном 2007 году реально было выкуплено бумаг на $589 млрд (68% от объявленной суммы).
Всего с начала 2009 года по конец 2014 года компании из индекса S&P500 выкупили собственных акций на $2,2 трлн.
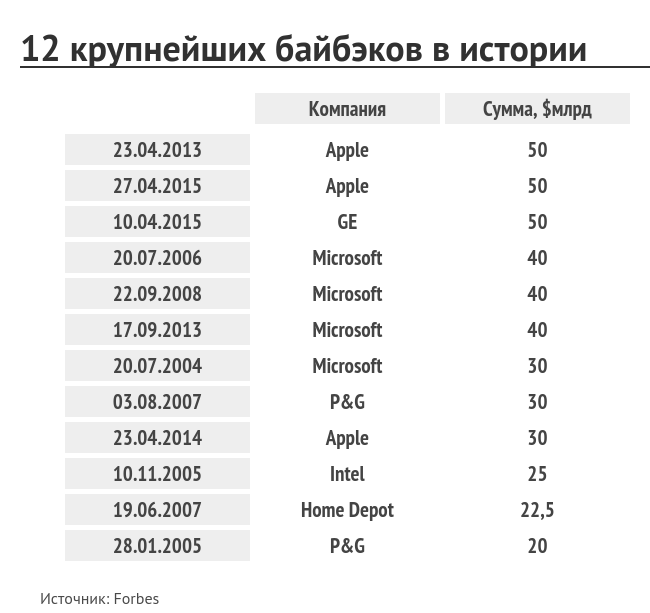
На апрель пришлись анонсы двух самых крупных в истории байбэков. Компании GE и Apple объявили о расширении программ приобретения собственных акций на $50 млрд каждая. Общее же количество таких анонсов за месяц оказалось не слишком велико - около 80 сообщений, в то время как ранее рекордные объёмы соответствовали 120-180 релизам.
Безусловный лидер в гонке выкупа акций с рынка - компания Apple. С августа 2012 года её инвесторы уже получили $112 млрд, из них $80 млрд в обмен на акции (в прошлом году - $56 млрд). И это далеко не финал: согласно официальному заявлению самой дорогой публичной корпорации в мире, до марта 2017 года она собирается предложить акционерам ещё как минимум $88 млрд под приобретение бумаг и выплаты дивидендов.
Раздача денег корпорацией General Electric связана с изменением структуры её бизнеса: GE реструктурирует финансовое подразделение и продаёт недвижимость на $30,5 млрд. К 2018 году GE намерена получать 90% своей выручки от работы в промышленности (против 58% в 2014 году), но экстенсивно увеличивать объёмы производства компания не собирается, а значит, у неё накопится слишком много наличных. В общей сложности в виде байбэков и выплаты дивидендов акционеры корпорации получат примерно $90 млрд в ближайшие три года.
Тренд на возврат заработанных денег акционерам очевиден: накопленные американскими компаниями $1,43 трлн (на конец 2014 года) надо куда-то вкладывать, а интересных возможностей для инвестирования сейчас не так много.
Обилие наличных выплат, с точки зрения инвестора, показатель неоднозначный. С одной стороны, и теория, и практика показывают, что акции активно делящихся с инвесторами прибылью компаний в краткосрочной перспективе (до года) в среднем прилично дорожают в цене, так как сохраняющиеся или растущие финансовые показатели приходятся на меньшее количество акций. Поэтому миноритариям выгодно, чтобы компании «раздавали» деньги: одни акционеры получат почти гарантированные наличные, другие останутся с подорожавшими бумагами. С другой стороны, отказ эмитентов от инвестиций и сделок M&A в пользу выплат говорит о слабых перспективах экономики, проблемах конкретной отрасли или низкой квалификации топ-менеджеров. Это не слишком воодушевляет акционеров в более долгосрочной перспективе.
Частные инвесторы могут не следить за новостями и не угадывать, какая компания следующей объявит о небывалых дивидендах или крупнейших покупках собственных акций. За них это сделают управляющие специальными «выкупными» и «дивидендными» биржевыми фондами (ETF). Например, довольно крупный ETF PowerShare Buyback Achievers Fund с активами $3 млрд за последние пять лет показал доходность 134% против 89% у традиционного SPDR S&P 500 ETF Trust, отслеживающего широкий индекс американского рынка.