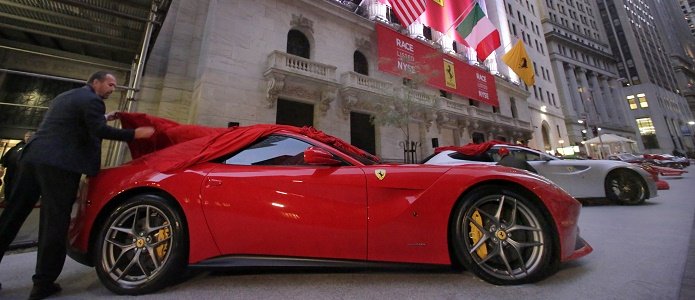

Бренд Ferrari – один из самых дорогих в мире. В прошлом году компания продала 7255 автомобилей – «на одну меньше, чем требуется миру». Сейчас план по выпуску увеличен до 9000 единиц, что повлекло за собой волну ажиотажа вокруг акций легендарного автопроизводителя. Впрочем, к покупке автомобилей Ferrari потребители часто подходят эмоционально, а вот к приобретению ее акций – весьма и весьма рационально.
Как и машины, Ferrari выпускает акции весьма ограниченным тиражом: на IPO компании пошло только 10% из 189 млн бумаг, находящихся в обращении. 80% акций Ferrari по-прежнему находятся в собственности Fiat Chrysler Automobiles, еще 10% – у семьи Феррари. В связи с этим сейчас коэффициент P/E компании составляет 25-28. Это очень высокий показатель по сравнению с другими представителями автопрома: у BMW он находится около отметки 9, у Ford – 19, у General Motors – 14. Как пишет американское финансовое издание Barron’s, даже лучшие акции luxury-автомобилей имеют соотношение P/E не выше 23. Мнения экспертов об этой ситуации расходятся в зависимости от того, как они оценивают компанию – как производителя автомобилей или как luxury-бренд.
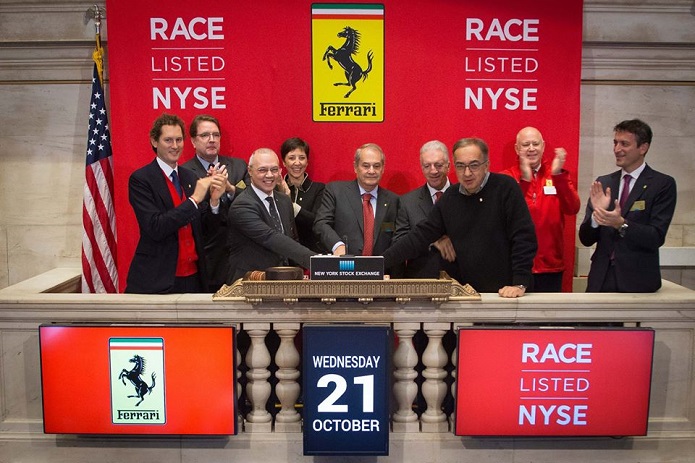
«В конечном счете, эта компания производит автомобили […] И с этой точки зрения мы должны смотреть на показатели прибыли других автопроизводителей, – комментирует Брайан Гамильтон, председатель совета директоров финансово-аналитической компании Sageworks. – Даже если бы мы учтем премиум-бренд компании, оценка ее бумаг все еще выглядит чрезмерной в сравнении с остальными». По мнению Мохита Ароры, исполнительного директора азиатско-тихоокеанского подразделения J.D.Power and Associates, многие инвесторы оказались ослеплены репутацией Ferrari. «Процесс IPO показал, что люди готовы переплачивать за бренд, оценка которого выходит далеко за рамки операционной реальности компании», – считает эксперт в интервью телеканалу CNBC.
Эксперты другого «лагеря» считают, что расхождение показателя Ferrari с другими представителями автопрома оправдывается премиум-брендом. И действительно, компания более адекватно смотрится в ряду люксовых гигантов, таких как Hermes и Brunello Cucinelli, чьи коэффициенты P/E составляют 37 и 32 соответственно.
«Ferrari производит 7000 автомобилей в год и зарабатывает на них $10 млрд, в то время как General Motors производит 10 млн машин, которые приносят ей около $50 млрд ежегодно», – отмечает Джеймс Чао, директор азиатско-тихоокеанского подразделения HIS Automotive Consulting. По его мнению, Ferrari – это, прежде всего, роскошный lifestyle-бренд, один из самых ценных в мире. «Цена машин и их эксклюзивность сделали Ferrari премиум-брендом, аналогичным Patek Philippe (швейцарская компания, производитель часов класса «люкс» – Прим. ред.). Мы считаем, что Ferrari при серийном производстве около 10000 единиц будет давать маржу 40-50%, что неплохо для производителя товаров премиум-класса», – отмечает Адам Вайден, основатель ADW Capital Management.
Американская пресса также отмечает другой настораживающий фактор. В последние годы драйверами роста Ferrari служили развивающиеся рынки – такие как Китай, Россия, Ближний Восток и Латинская Америка. Сейчас они пребывают не в лучшей экономической форме, а с повышением ставки ФРС ситуация может еще больше усугубиться.
Инвестиционная идея
Дмитрий Панченко, заместитель генерального директора ИК «Фридом Финанс»:
Более разумная стратегия сейчас, на наш взгляд, покупка акций Fiat Chrysler. В результате spin-off, который планируется на начало 2016 года, на каждую акцию FCA будут начислены бумаги Ferrari. Учитывая это, в ближайшем будущем можно ожидать определенной корреляции динамики акций Fiat Chrysler и Ferrari – на новостях об IPO акции американо-итальянского автоконцерна уже выросли на 34% менее чем за месяц.
К моменту spin-off, по нашим прогнозам, бумаги скорректируются – это обусловлено снижением ажиотажа и увеличением объема акций на рынке в результате разделения. По нашим оценкам, инвестиции в Ferrari оправданы и в долгосрочной перспективе: уже обсуждаются планы по увеличению лимита выпуска суперкаров с 7 тысяч до 10 тысяч в год. Кроме того, компания может последовать примеру других элитных производителей – Porsche, Mercedes, которые выходили в последнее время в средние ценовые сегменты – и это тоже повод для роста выручки в какой-то не самой далекой перспективе.
Еще одно преимущество акций Ferrari – это то, что в глазах профессиональных инвесторов и инвестбанков это ценные бумаги не автопроизводителя, а компании luxury-сегмента. Соответственно, бумага будет иметь меньше корреляции с автомобильными гигантами и больше походить на такие «штуки» как LVMH, Tiffany и другие. Спрос на их товары довольно стабилен, а в периоды экономического роста, благодаря тому, что богатых становится больше, они могут показывать хорошую динамику.
Мадина Абаева, аналитик QB Finance:
Для тех, кто купил акции Ferrari в рамках IPO, мы бы рекомендовали пока их держать, так как компания надежная и по сути уникальная на фондовом рынке. О наличии высокого спроса на акции Ferrari свидетельствует рост котировок концерна Fiat Chrysler.
Тем не менее для инвесторов, которые не смогли поучаствовать в IPO, мы бы порекомендовали подождать более выгодную точку входа, так как зачастую после успешного размещения акции компаний падают, позволяя инвесторам нарастить позицию или переоткрыть ее. После появления опционов на акции Ferrari также стоит захеджировать позицию, однако не полностью, так как вероятность значительной просадки котировок автопроизводителя невысока.