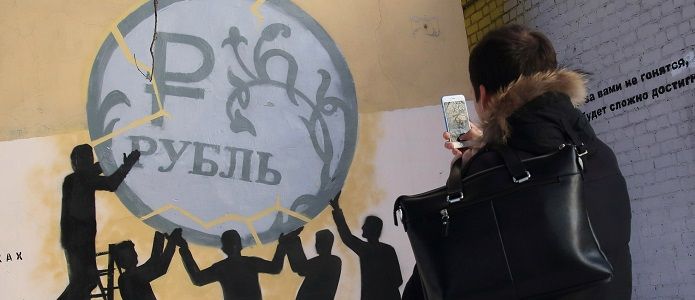

Ни провал переговоров в Дохе, ни прочие негативные новости не смогли сломать более чем двухмесячный тренд на ослабление американской валюты по отношению к рублю. Financial One подобрал пять веских причин, почему «деревянного» пока рано сбрасывать со счетов. Вопреки всему.
Причина первая: прогнозы ведущих банкиров
В январе-апреле 2016 года топ-менеджеры крупных банков (Сбербанка, ВТБ24 и других) публично заявили о том, что в системе наблюдаются серьезные валютные излишки в пассивах. В этом плане знаковым стало интервью председателя правления ВТБ24 Михаила Задорнова телеканалу «Россия 24», в котором он проговорился, что в бизнес-плане банка заложено укрепление рубля до конца 2016 года: «Что мы обсуждаем сейчас при уточнении бизнес-плана? Мы рассчитываем, что от сегодняшнего значения курс рубля будет укрепляться до конца года».
Причина вторая: микроструктурные факторы
Трейдеры, которые находились у терминалов 21 января 2016 года, словно вернулись в период «черного вторника» 16 декабря 2014 года - динамика обвала рубля до боли напоминала сюжет двухлетней давности. Теперь же мы являемся свидетелями нового бычьего тренда в цене национальной валюты. Конечно, сейчас, после двух месяцев роста рубля говорить о том, как долго он продлится, сложно, так как около уровня в 60 рублей за доллар наверняка на рынок вернется Банк России, который начнет скупать валюту в резервы, чтобы не дать рублю сильно укрепиться. Эту информацию подтвердил и министр финансов Силуанов, который заявил о том, что сырьевой рост стране больше не нужен, поэтому лишнюю валюту будут стерилизовать в резервные фонды. Экономика нуждается в новых точках роста.
И все же при улучшении глобальной конъюнктуры краткосрочные отклонения ниже 60 рублей вполне вероятны. Последний месяц мы наблюдаем боковой диапазон в торгах USDRUB_TOM между уровнями 65,5 и 69 рублями за доллар. Причем в этой зоне идет его активная продажа крупными игроками. Даже «дохийский гэп» доллара был с легкостью закрыт, что говорит пока о преобладании продавцов американской валюты над покупателями.
Причина третья: политика ФРС
Ставки краткосрочных американских treasuries на вчерашних торгах приблизились к минимумам года. Глобальный рынок приходит в себя после «холодного душа», который устроила Федеральная резервная система в декабре, повысив ставку впервые за последние 9 лет. По инерции рынкам пришлось переваривать эту информацию около месяца, ребалансировка позиций закончилась лишь где-то к середине января 2016 года.
ФРС борется с возможными пузырями и ростом инфляции. Если «джина» американской инфляции выпустить из бутылки, то налогоплательщики США не простят этот шаг своему регулятору. Поэтому Федрезерв начал сезон повышения ставки, однако риторика регулятора успокоила участников торгов, в итоге ее быстрого роста они не ждут.
Причина четвертая: мода на российские активы возвращается
Интерес к инвестициям в Россию был на пике в мае 2008 года. Иностранные деньги шли не только в реальный сектор, но и на биржу. Сегодняшние обороты в акциях российских эмитентов - скромный отголосок тех времен. Однако с начала 2016 года в западных СМИ вновь появляются позитивные материалы об инвестициях в Россию. К примеру, Марк Мобиус, управляющий фонда Franklin Templeton, говорил об интересе к российским ценным бумагам, хотя еще год назад менеджерами этого фонда были ликвидированы финансовые вложения в российские эмитенты.
Как ранее сообщал Financial One, фонд Oppenheimer активно покупал акции Сбербанка по 102 рубля, после чего котировки акций банка взлетели к 120 рублям - на новые исторические максимумы. Покупка рублевых ценных бумаг (как облигаций, так и акций), естественно, начинается с конвертации иностранной валюты в рубли.
Хедж-фонды хотят заработать за счет эффекта низкой базы. Это относится не только к рисковым активам, но и к ОФЗ, которые на Западе считаются высокодоходной облигацией (где вы еще получите 9-10% годовых?). Несомненно, бум инвестиций в рублевые активы произойдет только с отменой санкций. Скептики говорят, что в ближайшее время этого события можно не ждать. Геополитика не отпустит биржевой рынок России еще очень долго. Однако даже агентство Fitch признало, что геополитические риски на Россию снизились.
Причина пятая: макроэкономические факторы
Банк России проводит достаточно сдержанную денежно-кредитную политику целью которой является таргетирование инфляции на уровне 4% к 2017 году. Новый тренд на ее снижение — весьма сложная задача для регулятора в условиях структурного кризиса в экономике. ЦБ учел ошибки 2014 года, когда он промедлил с реакцией на надвигающуюся бурю и не ужесточил денежно-кредитную политику с опережением, что, в итоге, привело к необходимости резкого и внеочередного повышения ставки в декабре 2014 года на 6,5 процентных пункта.
На рынке нефти началось восстановление. Вчера котировки Brent протестировали $40 за баррель в качестве поддержки и вновь стали расти. По мнению исполнительного директора одного из крупнейших нефтетрейдеров мира Vitol, во второй половине 2016 года котировки черного золота вернутся в диапазон $40-60 за баррель со средней ценой в $50.
Период апрель-май является традиционно сильным для рублевых активов. Свой вклад в это вносит и налоговый период, когда корпорации делают отчисления в бюджет.
Наконец, после продолжительной экономической рецессии в экономике, в конце 2016-го — начале 2017 года Банк России ожидает выход квартальных темпов прироста ВВП в положительную область. А биржевые рынки, как известно, работают на опережение.