
Тикер SPB: WDAY
- Целевой уровень: $200
- Горизонт инвестирования: 12 месяцев
Workday (WDAY) представила сильные результаты за третий календарный квартал, а также повысила прогноз до конца 2023 финансового года (01.02.22-31.01.2023) и по его итогам, но дала консервативный прогноз на 2024 финансовый год.
Выручка Workday выросла на 20,4% год к году, до $1,60 млрд, на 0,9% превысив собственный гайденс и общерыночные ожидания. Скорректированная EPS сократилась на 10%, до $0,99, что оказалось больше консенсуса на 18%.
Доходы от услуг, предоставляемых Workday по подписке, увеличились на 22,3% год к году, до $1,43 млрд, при среднерыночном прогнозе $1,42. Рост этого показателя ускорился на 1,3 п.п. к прошлогоднему темпу. Выручка сегмента профессиональных услуг повысилась на 7,0% год к году, до $167 млн, тогда как консенсус предполагал значение $156.
Рост совокупного портфеля подписочных заказов Workday составил 28,5% год к году, значительно ускорившись по сравнению с прошлогодними 23,7%. Сильный результат выручки в отчетном периоде достигнут благодаря высокой доле удержания клиентов (95+% Gross Revenue Retention) и активному увеличению пользователями расходов на подписки (100+% Net Revenue Retention). Менеджмент отмечает тенденцию к консолидации IT-вендоров, что приводит к расширению сотрудничества и способствует увеличению среднего чека с действующей клиентской базой (Accenture, PUMA и другие).
Операционная маржа (Non-GAAP) снизилась на 5,3 п.п. год к году, до 19,7%, что оказалось лучше ожиданий рынка на 1,3 п.п. и выше прогноза компании на 1,7 п.п. Основная причина неожиданно быстрого роста – перенос части затрат на четвертый квартал.
На текущий квартал компания прогнозирует выручку в пределах $1,63-1,66 млрд, что соответствует средним ожиданиям рынка на уровне $1,65 млрд. Из этого объема $1,483-1,485 млрд, по расчетам Workday, должны составить доходы от сервисов по подписке (+21% год к году), притом что консенсус закладывает показатель в размере $1,492 млрд. Выручка от профессиональных услуг, по прогнозам компании, будет на уровне $147 млн. Это чуть ниже ожиданий рынка и предыдущих оценок менеджмента, что объясняется переносом крупного проекта на следующий год. Ориентир в отношении Non-GAAP операционной марже – 17,5% при консенсусе 19%. Основной причиной снижения прогноза рентабельности стал перенос части расходов с третьего на четвертый квартал. Прогноз выручки по итогам текущего фискального года был изменен незначительно. Предварительные ожидания на 2024 финансовый год предполагают рост выручки от подписки 17-19% год к году, до $6,5-6,6 млрд (консенсус: +20% г/г), при операционной марже Non-GAAP на уровне 20,7-21,1% (консенсус: 20,1%). В 2025 фискальному году компания по-прежнему рассчитывать довести операционную рентабельность Non-GAAP до 25%, а маржу FCF – до 35%.
Workday анонсировала свою первую программу обратного выкупа акций на $500 млн продолжительностью 18 месяцев, а также подтвердила намерения придерживаться данной практики и в будущем для предотвращения размытия долей. В конце октябре компания погасила $1,15 млрд конвертируемого долга, что отразится в снижении на 8 млн числа diluted shares четвертого квартала.
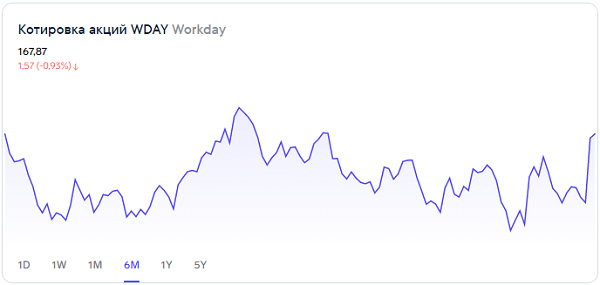
Мы оцениваем квартальный отчет Workday умеренно положительно. Продуктовое предложение компании сохраняет актуальность в условиях ожидаемой рецессии, прогноз по выручке был скорректирован незначительно, усилился фокус на рентабельность. Мы даем оценку компании на уровне 46x P/E NTM. Целевая цена по акции – $200, рекомендация – «держать».