
Тикер SPB:
- Целевой уровень: $30,42
Бизнес Halliburton удачно позиционирован для получения выгоды от ожидаемого восстановления рынка нефтесервиса в ближайшие годы. На ключевом для Halliburton североамериканском рынке восстановление исторической корреляции цен на нефть и буровой активности будет способствовать развитию бизнеса. На международной арене ключевыми положительными тенденциями являются восстановление добычи со стороны ОПЕК+ и возможность устранения накопившегося недоинвестирования в разведке и добычи.
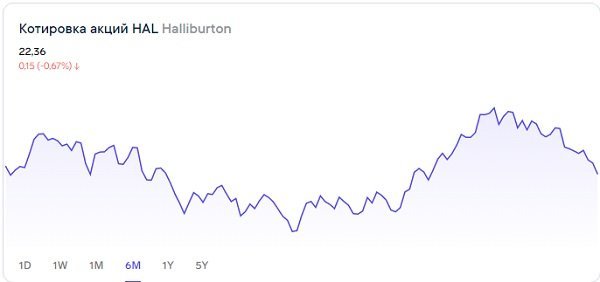
Мы рекомендуем «покупать» акции Halliburton с целевой ценой $30,42 на конец 2022 года. Апсайд составляет 29,1%.
Halliburton - третья по доле рынка нефтесервисная компания в мире, уступающая лишь Schlumberger и Baker Hughes. Деятельность компании охватывает весь цикл услуг, необходимых для добычи нефти, – от бурения до ввода скважины в эксплуатацию.
Менеджмент Halliburton ожидает многолетнего растущего цикла в нефтесервисе. На крупнейшем для компании рынке США буровая активность существенно отстала от цен на нефть. Мы полагаем, это временное явление, связанное с осторожностью в стратегиях компаний при выходе из кризиса. EIA ожидает, что добыча ЖУВ в США уже в третьем квартале следующего года вернется к доковидному уровню и поддержит нефтесервис в Штатах.
На международных рынках бизнесу Halliburton помогают смягчение ограничений ОПЕК+ и накопившееся недоинвестирование в отрасли. Актуальные планы ОПЕК+ предполагают ежемесячное смягчение ограничений на 400 тысяч баррелей в сутки, что, конечно, поддержит нефтесервис. Что касается недоинвестирования, аналитики J.P. Morgan полагают, что на горизонте 10 лет миру может понадобиться до $600 млрд инвестиций в разведку и добычу сверх текущих планов, если не произойдет существенного снижения спроса на нефть.
В третьем квартале 2021 года Halliburton продолжил улучшать свои финансовые результаты. Выручка компании выросла на 29,7% год к году, до $3860 млн, EBIT – в 3,1 раза, до $ 446 млн. Скорректированная чистая прибыль на акцию увеличилась на 154,5%, до $0,28. Положительная динамика в основном связана с восстановлением нефтесервисного сектора по всему миру.
Восстановление рынка в ближайшие годы, согласно ожиданиям менеджмента, позволят нарастить маржинальность EBIT на 400 б. п., до 2023 года. Выручка при этом может показать среднегодовой темп роста 13-17% в 2022-2023 годах.
У Halliburton невысокий уровень выплат акционерам. Дивиденды были снижены во время пандемии, и сейчас менеджмент делает упор на снижении долговой нагрузки, а не выплатах акционерам. Ожидаемая дивидендная доходность на 2022 год составляет 1,2%.
Для расчета целевой цены мы использовали оценку по мультипликаторам P/E и EV/EBITDA относительно аналогов в секторе нефтесервиса. Акции Halliburton выглядят дешевле большинства аналогов по обоим мультипликаторам - наша оценка предполагает апсайд 29,1%.
Ключевой риск - снижение цен на нефть, что уменьшит спрос на услуги Halliburton. Другим риском является энергопереход – слишком быстрый уход от ископаемых видов топлива негативно скажется на нефтесервисе.
Описание эмитента
Halliburton - третья по доле рынка нефтесервисная компания в мире, уступающая лишь Schlumberger и Baker Hughes. Центральный офис расположен в Хьюстоне, однако деятельность компании охватывает более 70 стран по всему миру.