
Тикер SPB: EXC
- Целевой уровень: $51
- Горизонт инвестирования: 12 месяцев
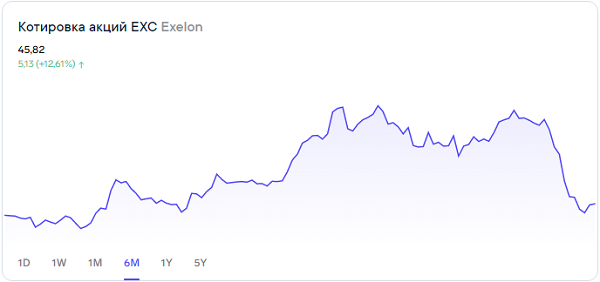
Господство «медведей» на американском фондовом рынке обостряет для инвесторов вопрос поиска «защитных» вложений. Акции коммунальной компании Exelon (EXC) после просадки дают хорошую точку для входа. После спин-оффа генерации практически весь бизнес компании попадает под тарифное регулирование, а сам кейс укрепляется неплохой дивидендной доходностью и потенциалом роста чистой прибыли на 15% в 2022 году.
Мы сохраняем целевую цену акций EXC на уровне $51,00 на апрель 2023 года и повышаем рекомендацию с «держать» до «покупать». Потенциал 16,76% без учета дивидендов.
Exelon - американский коммунальный холдинг, занимающийся передачей, распределением и сбытом э/э и газа в ряде штатов США. Холдинг включает шесть филиалов, которые обслуживают около 10,3 млн потребителей на территории 66 тыс. кв. км в штатах Иллинойс, Делавэр, Мэриленд, Нью-Джерси, Пенсильвания и в округе Колумбия.
Компания хорошо позиционирована с точки зрения перспектив роста чистой прибыли. При разрешенном ROE 9,4% компания заработала лишь 5,1% в 2021 году, что объяснялось издержками, связанными с генерирующим бизнесом. За счет этого у Exelon в моменте сформировался запас роста для чистой прибыли, который укрепляется тем, что тарифы Exelon в основном ниже среднего по США. На таком фоне следующие тарифные заявки компании имеют больше шансов на одобрение повышенной нормы прибыли.
Ожидаемая дивидендная доходность NTM Exelon после просадки акций вышла на уровень 3,2%, что немного выше средней доходности по отрасли на уровне 3,0%.
Результаты 1 квартала 2022 года подтвердили «защитный» профиль компании. После спин-оффа генерирующего бизнеса подавляющая часть операций компании теперь под тарифным регулированием. На фоне этого скорректированная чистая прибыль EXC на акцию в январе – марте 2022 года составила $ 0,64 после убытка в размере $ 0,06 на бумагу годом ранее. Выручка же достигла $ 5,3 млрд при ожидаемых $ 4,6 млрд.
Акции Exelon могут дать инвесторам возможность «переждать» бурю на рынке. На фоне возможного дальнейшего ужесточения денежно-кредитной политики со стороны ФРС мы не исключаем усиления "медвежьих» настроений на американском рынке. Снижение аппетита к риску традиционно усиливает интерес к «защитному» коммунальному сектору, представителем которого является Exelon.
Инфляция, повышение стоимости долга и природные катаклизмы - главные риски для Exelon. Рост ставок в американской экономике неблагоприятно отражается на маржинальности чистой прибыли коммунальных компаний. Так, по нашим оценкам, стоимость долга для Exelon с начала года выросла с 3,4% до 4,3%, что выше среднеотраслевой медианы в 4,0%. Однако в 2022 году рентабельность чистой прибыли Exelon все же должна вырасти на фоне спин-оффа генерирующего бизнеса и отсутствия убытков, связанных с ним. Инфляция же занижает привлекательность дивидендных историй и усложняет эффективное тарифообразование. Однако мы отмечаем, что с учетом низких тарифов Exelon относительно средних по США этот риск имеет ограниченное влияние на деятельность компании.