
Тикер SPB: VRTX
- Целевой уровень: $333,1
- Горизонт инвестирования: 12 месяцев
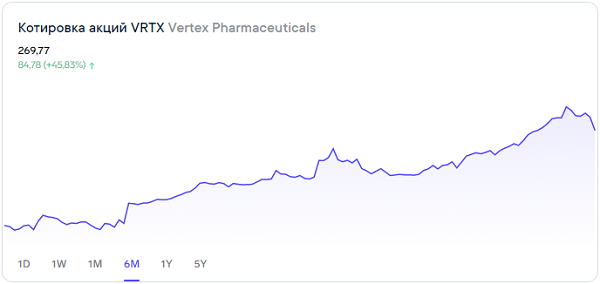
Аналитики «Финама» оценили инвестиционную привлекательность американской биотехнологической компании Vertex Pharmaceuticals (VRTX). Как отмечают эксперты, начиная с февраля акции Vertex уже обогатили инвесторов на 17%, причем исследования и уникальные разработки ее ученых могут стать новыми источниками прибыли для компании. Бумаги эмитента рекомендуется «покупать» с целевой ценой $333,1.
Vertex Pharmaceuticals специализируется на препаратах для лечения муковисцидоза – аутосомно-рецессивного заболевания, которое сильно ограничивает продолжительность жизни человека. В линейке лекарств Vertex Pharmaceuticals насчитывается четыре препарата для терапии больных муковисцидозом. Еще одна разработка находится в третьей фазе клинических испытаний.
Как отмечается в исследовании «Финама», Vertex Pharmaceuticals занимает около половины рынка терапии муковисцидоза, другая половина приходится на производителей средств симптоматического лечения: «В силу того, что только препараты Vertex Pharmaceuticals воздействуют непосредственно на причину заболевания, а не на симптомы, позиции компании на данном рынке непоколебимы – она практически является монополистом». Уникальные достижения эмитента и фактическое отсутствие конкуренции обусловлены тем, что крупные фармкомпании годами игнорировали муковисцидоз как редкое заболевание, требующее масштабных вложений в исследования, поясняют аналитики. За это время Vertex Pharmaceuticals смогла создать незаменимые препараты, которые еще много лет будут защищены патентами.
Кроме того, подчеркивают эксперты, лекарства Vertex Pharmaceuticals относятся к числу крайне дорогостоящих, при этом в них нуждаются десятки тысяч пациентов по всему миру. Статус Vertex Pharmaceuticals в области лечения муковисцидозва, близкий к монополии, позволяет компании отстаивать высокие цены своих лекарств и добиваться от правительств финансирования терапии для граждан. «С учетом высокой цены препаратов и большого давления общественности и врачей на правительства стран в плане закупок жизненно необходимых больным муковисцидозом лекарств выручка Vertex Pharmaceuticals неизбежно продолжит показывать уверенную положительную динамику в ближайшие годы», – полагают в «Финаме».
Инвестиционной привлекательности эмитенту добавляет тот факт, что, помимо уже созданных и коммерциализированных препаратов, Vertex располагает весьма амбициозной и смелой экспериментальной линейкой, которая, в частности, включает терапию диабета 1 типа. «В рамках программы VX-880 Vertex Pharmaceuticals проверяет эффективность уникального клеточного препарата для больных с диабетом 1 типа. В 2021 году компания ввела лекарство первому пациенту, после чего у него резко улучшились показатели здоровья: потребность в инсулине упала на 91%. Столь удивительный результат дает надежды на дальнейшие успешные испытания. Если Vertex удастся излечить диабет 1 типа, то этот препарат может стать блокбастером века», – прогнозируют аналитики.
Что касается финансовых показателей эмитента, годовая выручка Vertex Pharmaceuticals демонстрирует восходящую динамику с 2015 года, указывают эксперты: «За период с 2018 года компании удалось более чем удвоить свою годовую выручку. В 2022-2024 годах мы ожидаем дальнейшего увеличения выручки компании, хотя и с некоторым замедлением темпов роста». По итогам IV квартала выручка Vertex Pharmaceuticals в годовом выражении увеличилась на 27% до $2,07 млрд и превзошла ожидания на $60 млн. Скорректированная чистая прибыль компании составила $866 млн, при этом в расчете на акцию она возросла на 34% и достигла $3,37, превысив прогнозы на 8 центов.