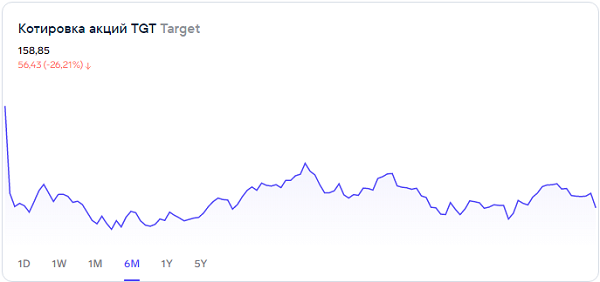

Тикер SPB: TGT
- Целевой уровень: $200
- Горизонт инвестирования: 12 месяцев
Целевая цена по акции Target Corporation – до $200.
Target Corporation (TGT) отчиталась за третий квартал снижением прибыли на 50% год к году. Эту динамику менеджмент розничной сети объяснил активной работой по сокращению запасов, а также падением объема продаж. На этом фоне компания ухудшила гайденс на предпраздничный сезон и анонсировала план сократить общие расходы на $3 млрд в течение следующих трех лет, чтобы повысить эффективность бизнеса. При этом в Target подчеркнули, что не планируют оптимизацию штата или замораживание найма.
Директор по развитию Target Кристина Хеннингтон отметила, что чувствительность покупателей к ценам усилилась в середине октября и наблюдается уже в течение месяца.
Посетителей розничных сетей, в том числе Target, беспокоит повышение цен на широкий спектр товаров и услуг, поэтому покупатели стараются экономить, принимая участие в маркетинговых акциях, выбирая товары под собственной торговой маркой ретейлеров или отдавая предпочтение маленьким упаковкам и товарам низкой ценовой категории.
Target, как ранее один из его ближайших конкурентов Walmart, фиксирует сокращение расходов на одежду, электронику и другие товары длительного пользования.
За июль-сентябрь ретейлеру удалось замедлить рост запасов до 14% год к году по сравнению с 36% год к году и 43% год к году за два предыдущих квартала. Однако на этом фоне чистая прибыль Target за квартал упала примерно вдвое – с $1,49 млрд до $712 млн, или c $3,04 до $1,54 на акцию. Выручка выросла лишь на 3,4% год к году, до $26,52 млрд.
Компания также не достигла своей цели по операционной прибыли за последние полгода. При очередном пересмотре гайденса в отношении прибыли операционную маржу ретейлер прогнозировал в размере около 6%, однако по итогам третьего квартала она составила лишь 3,9%. Это объясняется более существенными, чем предполагалось изначально, уценками товаров. Еще одним негативным для финансовых результатов компании фактором стал рост краж товаров из ее магазинов на 50% год к году. В результате за июль-сентябрь Target сгенерировала операционный убыток в размере $400 млн.
Тем не менее компании удалось расширить долю рынка во всех пяти ключевых товарных категориях. Трафик в магазинах компании увеличился на 1,4%, размер среднего чека вырос на 1,3% год к году. В отчетном периоде зафиксированы рекордные объемы продаж канцелярских и учебных принадлежностей, а также товаров для Хэллоуина. Объемы реализации товаров под собственной торговой маркой, которые, как правило, дешевле аналогов, росли вдвое быстрее, чем общий объем продаж компании в долларовом выражении.
В четвертом квартале Target прогнозирует некоторое снижение продаж при операционной марже около 3%. От предоставления ориентиров на более длительный горизонт компания воздержалась, отметив лишь, что ожидает сохранения неблагоприятной конъюнктуры.
Отчет Target за третий квартал мы оцениваем как достаточно слабый. Активное сокращение избыточных запасов, по нашим расчетам, должно было помочь компании освободить полки в преддверии активизации покупателей накануне нового учебного года и осенне-зимних праздников. Однако Target справилась с этой задачей менее удачно, чем ее конкурент Walmart. Существенное падение покупательского спроса вынудило ретейлера дополнительно уценивать товары. Кроме того, Target, в отличие от Walmart, не удалось привлечь в свои магазины более платежеспособных покупателей. Мы пересматриваем наши ожидания в отношении дальнейших результатов Target, предполагая, что дискаунтеру понадобится больше времени для стабилизации бизнеса. Рассчитанная по DCF-модели целевая цена по акции Target Corporation снижена до $200.