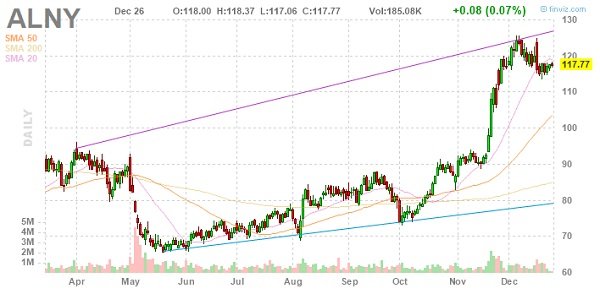

Тикер SPB: ALNY
- Покупка по: $117,77
- Целевой уровень: $145
- Ожидаемая доходность: 25%
- Горизонт инвестирования: до конца 2020 года
Хотите быть в курсе самых важных инвестиционных событий – подписывайтесь на наш telegram-канал t.me/financial_one
Привлекательность идеи
Alnylam Pharmaceuticals, Inc. – биотехнологическая компания на стадии коммерциализации продукта. В основе ее разработок лежит механизм РНК-интерференции, отвечающий за регуляцию активности генов. Компания предлагает методику лечения, позволяющую деактивировать гены, являющиеся причиной многих врожденных и, как считалось ранее, неизлечимых заболеваний.
Менеджмент — главный актив Alnylam Pharmaceuticals, Inc. Сооснователь компании — нобелевский лауреат 1993 года по физиологии и медицине Филлип Шарп, представители руководства имеют многолетний опыт работы на таких крупных предприятиях, как Biogen, AstraZeneca, Pfizer и других. Упомянутую методику деактивации нежелательных генов специалисты Alnylam Pharmaceuticals, Inc. разрабатывали в течение 17 лет. В конце 2018 года компания получила от FDA разрешение на коммерческое продвижение первого в мире препарата на основе механизма РНК-интерференции.
На сегодня у компании есть два одобренных препарата — ONPATTRO® (против наследственного амилоидоза) и GIVLAARI® (против острой перемежающейся печеночной порфирии). Рынок лекарств против редких заболеваний достаточно узок, но чаще всего на нем практически нет конкуренции. Спрос на препараты от наследственного амилоидоза предъявляют около 50 тыс. человек по всему миру, из них 13 тыс. и 7 тыс. — это жители США и ЕС соответственно. Диагностирована данная патология лишь у 25-30%, но часто после появления нового препарата от того или иного заболевания доля пациентов с соответствующим диагнозом увеличивается, следовательно, повышается и спрос на новый препарат. При цене в $450 тыс. на человека в год, объем реализации ONPATTRO® способен превысить $1,5 млрд. Выручка от продаж препарата GIVLAARI® на пике может достичь $500 млн.
В портфеле разработок компании 10 препаратов, два из которых будут готовы к запуску на горизонте от года до двух лет. В начале 2020 года компания планирует представить на рассмотрение регулятора препарат Lumasiran, полные данные по ходу исследования которого будут опубликованы в марте. Alnylam Pharmaceuticals, Inc. оценивает рыночный потенциал данного препарата более чем в $500 млн, а вероятность его одобрения регулятором — в 80%. У Alnylam Pharmaceuticals, Inc. есть уникальная технология, профессиональный исследовательский и руководящий состав. Она оперирует на низкоконкурентном рынке и имеет два разрешенных к коммерческому продвижению продукта с благоприятным ценообразованием. Компания создала разветвленный канал сотрудничества с Regeneron Pharmaceuticals, Inc. (REGN), Sanofi (SNY) и The Medicines Company (MDCO).
Что касается рисков, то сектор биотехнологий традиционно более волатилен, чем рынок в целом. Глобальные просадки могут привести к обвалу акций сектора. Кроме того, стоимость портфеля исследований и препаратов, а соответственно, и бумаг компаний, зависит от таких обстоятельств, как одобрение/неодобрение препарата регулятором или результаты исследований. В случае развития негативного сценария в этих событиях, котировки медтеха способны обрушиться на 20-30%.
Несмотря на то, что компания оценивает вероятность одобрения препарата Lumasiran в 80%, сравнимые показатели по индустрии не превышают 60%.
Согласно нашей оценке, основанной на двухэтапной модели дисконтированных денежных потоков и терминальной стоимости, рассчитанной на основе рыночного мультипликатора EV/ EBIT, акции компании смогут достичь $145 на горизонте года, реализовав потенциал роста в 25%.