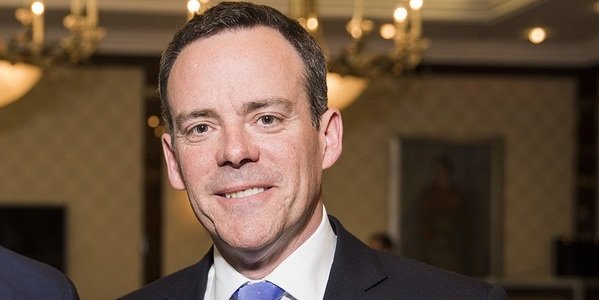

Ричард Джонсон является директором в Credit Suisse и отвечает за консультирование внешних управляющих в отделе консультаций по хедж-фондам подразделения по работе с частными клиентами, многие из которых являются выходцами из России. В один из своих приездов в Москву он встретился с Financial One и обсудил настоящее и будущее индустрии альтернативных инвестиций.
Господин Джонсон, расскажите о вашем профессиональном опыте.
Я работаю на фондовом рынке много лет. Начал карьеру в конце 80-х брокером по японским акциям в Nomura Securities и сам прочувствовал сначала взлет индекса Nikkei с 30 тысяч до 40 тысяч, а затем падение до 30 тысяч. С того момента я сфокусировался на Азии, жил и работал в Гонконге и Сингапуре: в JPMorgan в области брокерских операций с акциями, затем главой отдела по продажам хедж-фондов в ABN AMRO в Гонконге. В 2003 году совместно с тремя партнерами основал фонд фондов под названием Infiniti Capital; когда он был на пике, у нас в управлении было порядка $1,8 млрд.
В Credit Suisse я перешел в 2011 году. Сейчас я отвечаю за консультирование клиентов подразделения International Wealth Management по инвестициям в хедж-фонды, специализируясь на России, Греции, Израиле, Азиатско-Тихоокеанском регионе. По типу клиентов это ультрасостоятельные граждане.
Среднестатистический клиент Credit Suisse из России – кто он?
В принципе, он (или она) не сильно отличается от представителей из других стран. Наши клиенты – и бизнесмены, и предприниматели, и управляющие семейных офисов. Интерес к альтернативным инвестициям также зависит от человека: некоторые очень интересуются продуктом, кто-то – совершенно равнодушен.
У Credit Suisse открытая архитектура, в рамках которой мы стараемся подобрать клиентам наиболее подходящий вид инвестиций. Хедж-фонды, которые мы предлагаем, могут управляться в Нью-Йорке, Лондоне или Азии. Наше собственное подразделение Asset Management также управляет своими хедж-фондами, у нас есть доли в некоторых других, но никакого пристрастия к определенным хедж-фондам нет, так как все рекомендации проходят формальный процесс анализа и отбора, чтобы обеспечить высокий стандарт наших предложений.
Тогда чего желает русский клиент?
Многие российские клиенты предпочитают инструменты с фиксированным доходом и облигации. Если же говорить о хедж-фондах, то клиентам более понята стратегия equity long/short, поскольку она ближе к привычной для них стратегии инвестирования. Помимо этого, наряду со стратегиями, основанными на акциях и ценных бумагах с фиксированным доходом, ряд наших хедж-фондов использует другие стратегии, например, нейтральные к рынку, секьюритизированные продукты, ценные бумаги, привязанные к страхованию.
Судя по последним данным, equity long/short не очень-то хорошо сработала в 2015 году.
Да, прошлый год, особенно его вторая половина, была непростой для многих фондов. Мы наблюдали коррекцию на китайском рынке после хорошей динамики в первом полугодии. Волатильность – обычная ситуация для азиатских рынков, но вторая половина 2015 года была особенно суровой. Кроме того, сектор здравоохранения, который был популярен у фондов со стратегиями event driven и M&A, также активно распродавался. Дальнейшая политика ФРС остается для всех загадкой. Мы прошли через TARP, TWIST, три раунда QE – что дальше? Рынок очень чувствителен к решениям Федрезерва, поэтому и растет волатильность.
Кроме того, поменялась динамика цен. Банки, будучи под давлением правила Волкера, закрыли свои проп-дески, из-за чего ушла ликвидность. Это тоже стало фактором роста волатильности на финансовых рынках.
Больших ли трудов сейчас стоит запустить хедж-фонд?
До кризиса было намного легче организовать бутиковые фонды. Сейчас инвесторы менее охотно идут на риск. Они предпочитают опытных управляющих, которые давно на рынке и уже сделали себе имя, особенно если они смогли выжить в 2008 году. В целом, запуск хедж-фонда – очень дорогое удовольствие, особенно с учетом работы в рамках правовой структуры UСITS, однако, это стоит того, и многие инвесторы отдают предпочтение UСITS. Запуск фонда на Каймановых островах обойдется дешевле и, в зависимости от инвестиционной стратегии фонда, может быть более подходящим.
До кризиса человек с ноутбуком мог запустить фонд. Сейчас ситуация совершенно другая. Инвесторы хотят видеть крупные фирмы с институциональной инфраструктурой, большим опытом успешной работы и значительным объемом активов под управлением. Без всего этого очень сложно пройти процесс due diligence. Набор кадров для соблюдения комплаенса и законодательства стоит больших денег и чаще всего требует ресурсов крупного фонда.
Привлечь деньги для фонда легче, если есть контакты в индустрии, если ты в ней проработал и знаешь людей, которые помогут привлечь капитал. В то же время этот процесс сродни предпринимательству, поскольку он сложный, нужно постучаться во многие двери, чтобы пошел процесс продаж.
Чтобы получить капитал, надо уметь убеждать. Сначала у вас под управлением $10 млн, потом $20 млн. Если в течение полутора – двух лет вы показываете хорошую доходность, то и разговор с инвесторами дальше будет складываться намного легче. Впрочем, некоторые даже не рассматривают фонды, пока размер активов под их управлением не перевалит, скажем, за $100 млн. Это разочаровывает, поскольку как мне привлечь $100 млн, если никто не разместит у меня средства, пока я не начну управлять $100 млн?
Если говорить о Credit Suisse, то, как правило, менеджер фонда должен иметь минимум трехлетний опыт успешной работы, прежде чем мы станем оценивать его привлекательность, не говоря уже о том, чтобы рекомендовать его клиентам.
Вы знаете хороших управляющих из России?
У нас нет в списке рекомендуемых менеджеров представителей из России, но это ни о чем не говорит. Если к нам придет российский управляющий и захочет с нами работать, мы будем проверять его так же, как и любого другого в индустрии – смотреть качество его инвестиционной деятельности, структуру и характер. Если ты проходишь фильтр, то страна происхождения не имеет значения.
Наверно, нам не хватает пока традиций в этой области.
Согласен, все зависит от степени зрелости рынка, но в целом неважно, из какой ты страны. В глобализованном мире ты можешь жить где угодно. В Нью-Йорке, например, в индустрии хедж-фондов можно найти много русских.
Если они работают в финансовой индустрии, то в основном это программисты и кванты.
Да, но если смотреть шире, например, французы тоже очень хороши в математике и финансовом моделировании. Сейчас вообще очень высока роль технологий в индустрии хедж-фондов.
А есть ли в линейке ваших хедж-фондов полностью алгоритмизированные структуры?
Это вопрос степени. Как правило, наши хедж-фонды управляются людьми, но у нас есть какое-то количество и отличных менеджеров, которые занимаются управлением полностью алгоритмизированных стратегий.
Какие стратегии в линейке хедж-фондов Credit Suisse самые агрессивные?
Я думаю, что это equity long/short на европейские компании малой и средней капитализации. Кстати, у нас есть управляющий, который занимается японскими акциями и использует нейтральную к рынку стратегию. Профиль динамики этой стратегии довольно скучный, но с течением времени она показывает потрясающую доходность.
Вообще люди думают, что альтернативные инвестиции – это что-то высокодоходное и рисковое. Обычная стратегия «купи и держи» может быть намного более рискованной, чем аналогичная стратегия хедж-фонда, поскольку мы всегда подстраховываемся, в этом смысл нашей работы. Поэтому когда рынок растет, наши фонды показывают более спокойную динамику, зато в обратной ситуации мы срабатываем лучше рынка.
Комиссионные 2+20% все еще являются стандартом для индустрии?
Они варьируются от 1,5+15% до 2+20%, но если вы очень хороший управляющий (скажем, в течение многих лет показываете двузначные темпы прироста капитала при низких рисках), то можете просить 3+30%, но это очень нетипично. В основном, комиссионные смешанные, но я бы сказал, что чаще всего можно увидеть 1,5+15% или 1,5+20%.
А какие вы видите сейчас риски для индустрии альтернативных инвестиций?
Думаю, что риски для хедж-фондов не отличаются от рисков для традиционных активов. Сейчас мы наблюдаем крупнейшее в истории упражнение по количественному смягчению. Дальше – Fedexit. Вот почему менеджеры фондов уделяют особое внимание контролю рисков. Когда у вас снижается число участников и повышается волатильность, это усугубляет состояние неопределенности. Если ты «не на той» стороне сделки и при этом нет ликвидности, контролировать ситуацию будет очень сложно.
Советы от Ричарда Джонсона
1. Ключевое звено – это опыт. Одной из первых книг, что я прочел, была книга «Воспоминания биржевого спекулянта». В ней можно найти абсолютно все уроки, с которыми придется столкнуться в работе на финансовых рынках, несмотря на то, что она была написана в 30-е годы прошлого века. Человеческая природа такова, что мы делаем одни и те же ошибки. Главное – принять их и не забывать контролировать риски. Как известно, рынок может оставаться иррациональным дольше, чем вы – платежеспособным. Так что всегда учитесь.
2. Не существует серебряной пули, нет панацеи от всех бед. Рынок постоянно меняется – приспосабливайтесь к нему.
3. Технический анализ может быть так же хорош, как и фундаментальный.
4. Надо соотносить риски при инвестициях с той мерой счастья, которая может быть получена при позитивном исходе.
Беседовал Константин Полтев